An interview with Michael Kokalari, Chief Economist, VinaCapital. Length: 38:04. Below is a transcript I created with TurboScribe, followed by an AI-generated summary and a Vietnamese translation of both.
Uploaded on 22 October 2026
Host: Hao Tran
Description: As the global economy navigates complex headwinds and profound supply chain shifts, Vietnam’s medium- and long-term outlook continues to draw keen interest from international financial observers. This week on Vietnam Innovators (English edition), we present a comprehensive macroeconomic perspective through an in-depth conversation with Michael Kokalari, Chief Economist at VinaCapital. The dialogue unpacks the core drivers shaping Vietnam’s upcoming five-year cycle, examining the critical interplay between demographic fundamentals, manufacturing expansion potential, and strategic moves in public financial leverage.
Note: HT refers to the host and MK to Michael Kokalari.
MK: The world is tearing itself apart and Vietnam is right in the middle and we’re friends with everybody. The high-tech planned FDI is up over 80, 80 percent this year. So if you look at the pipeline of new projects just this year alone, it’s over 10 percent of GDP.
In the UK, for example, they don’t want to buy even refrigerators from China. Norway doesn’t want to buy ships from the US. So the world is fragmenting and Vietnam is an unaligned country, is a connector country.
If you don’t trust to have it made in China or even to have it made in the US, you want to have something like that, purchase it when it’s been made in Vietnam.
HT: Is there even enough talent and the manufacturing base to support this?
Good morning, everyone. Welcome to another episode of the Vietnam Innovators Podcast.
This is our regular special edition series with Michael, the chief economist of VinaCapital, a very dear friend of mine who, if you don’t recall, was on the podcast about six, seven months ago. And since then, we’ve welcomed him back on the show regularly in formats like these, but also with other guests, including our most latest episode with the New York Times bureau chief, Damian Cave. So check that one out as well.
Michael, welcome back to the podcast.
MK: It’s great to be here. This is the best time of my month.
HT: Okay, great. You were last on the podcast one-on-one format like this with me maybe two months ago, I want to say, six weeks ago. We talked about the stock market.
Stock market is going to go sideways and kind of exactly what it’s doing.
HT: Give us the kind of review of that podcast six to eight weeks ago and what’s happened since then. Give us that quick take.
MK: The key thing we talked about at that time was that the interest rates in Vietnam have really gone up a lot. And that’s because the banks are lending a lot of money, but their deposits are not matching with what they’re lending. So it’s pushed up the rates.
Interest rates have actually gone up a tiny bit more since then. For 12 months, we look at the 12-month deposit rates. It’s around 8% to 9%.
Some banks, you can get 10%. And we noticed that around the 7% level, that’s when people take their money out of the stock market and they put it into the bank. And we also noticed in the real estate market that when mortgages get over above the call it around 13% level, that’s when the housing market starts to roll over.
So house prices are down about 20, 25% from the peak right now. But no, but they went up a lot though. I mean, over a two and a bit year period, they went up sort of 50, 50%.
HT: I didn’t realize that. Yeah. Okay.
So let’s recap that a little bit. Why are the banks lending so much at the moment? What’s going on driving that?
MK: And the issue is that there’s not enough capital in Vietnam. That’s not a Vietnam-specific problem.
That’s just a growing really fast problem.
HT: And who are they lending it to? Corporations? The government?
MK: Yeah. You see a lot going into the infrastructure development now.
Infrastructure development in Vietnam is up 50, 50% this year. And it’s not starting from a low base. It’s a huge increase.
Infrastructure development in right now is around six or 7% of GDP. And to put that number in context, when China and Japan were really going really vigorous at infrastructure development, they were spending around 10% of GDP. So there’s that, there’s real estate.
I mean, there’s just a lot of demand for money right now.
HT: And you mentioned real estate prices have cooled down a little bit. Is that both condos or is that land? Is that commercial? Is it residential?
MK: Okay. So that’s a great question you’re asking. Normally, the way that the real estate market works in every country is land is kind of more speculative. So we really tend to look more at apartment prices.
And even within apartment prices, okay, there’s different segments. If you’re talking about, call it around $2,000 a square meter, $2,100 a square meter, this is like an apartment that will be appropriate for middle income people to buy. And let’s say something like in Go Vap District, maybe 40 minutes from the center, those prices are down around 20, 25%.
HT: Okay. So more like moderate income housing, basically. But how is premium housing doing? Is that flat or is that, that’s a whole other ball game?
MK: Yeah. That has to do with how much money are Viet kieu (overseas Vietnamese) bringing into Vietnam. And there’s a whole bunch of other dynamics there. And although there will often be a lot of focus on the very high end, the real market is kind of in the middle, like many things in life, the bulk.
HT: Yeah. I think the premium housing, quote unquote, that gets the headlines, right? Because that’s what the benchmark for what the media can say is like the price of per square meter, that kind of thing, the affordability, so on and so forth.
MK: Now, the big update from me is that my company, Vina Capital, we had our annual investor conference.
HT: Yeah. Let’s take a step back. So audience, why Michael is back with us in the studio is because Vina Capital, the firm that he works for, just had the Vietnam investor conference, like literally a few days ago.
So we’re filming this on Wednesday, October 14th, I think. And you guys just concluded the investor conference.
MK: Actually, the reason that I’m segueing into that topic is partly to advertise my firm, but also because in this bank topic, I brought up the idea that there’s not enough capital in Vietnam.
And so one of the things that I really discussed in my presentation at the investor conference is that it looks really clear to me that Vietnam is about to start borrowing a lot of US dollars in order to pay for infrastructure and other investments. This will be a really big deal. We had a very famous speaker at our conference.
His name is Russell Napier. And we met over the weekend to prep for the conference. And I told him this.
I said, hey, it looks like Vietnam is going to… I see clear signs that the government is about to allow a lot of dollars to come into the country. And Russell said to me right away, oh, well, when you do that, you get a seven year boom. And I said, oh, yeah, I was also thinking it’s going to be like a kind of five plus year boom.
So the very important point that I want to make, the most important point that I want to make today is that Vietnam is going to have much stronger GDP growth than many people expect over those next sort of five plus years, partly because of the story of we have all the FDI coming in the country every year, but there’s going to be this new source of money coming in, which is borrowing dollars and spending and investing the dollars here in Vietnam.
HT: So for the audience, we have a five part structure today’s podcast, and we’re going to put some slides up on screen as well throughout today’s podcast to help you guys guide through that presentation that Michael shared. So I’m going list out all five and then we’re going to deep dive into it, Michael.
So number one is what Mike just mentioned, this five year boom, like what does that boom look like exactly, where the winner is going to be, where the loser is going to be, and also what that projected GDP growth snapshot will look like. Secondly, is U.S. dollar borrowing. So Michael also just commented on that earlier.
Why is that borrowing rate increasing and what does that mean for you guys? Thirdly is demographics. How will the change of Vietnam’s population, socioeconomic standing, how will that influence Vietnam’s economic growth? We’re going to go into that. Fourth is industrialization and de-globalization.
I think those are two very complementary terms and why Mike has decided to highlight these two. We’re going to find out very soon. And lastly, more short term kind of preview is Vietnam in 2026.
We have three months left in the year. What’s it going to look like? And also 2027. So let’s go straight into it.
Five year boom.
MK: We started talking about the five year boom and I mentioned this dollar borrowing story, but actually that’s not the only thing that’s going to be pumping up the economy over those next five plus years. So the real point that I want to make here is that there are several forces that are all lining up at the same time that are going to propel the economy for sort of five plus years.
So the dollar borrowing is one of them. And then the demographics in Vietnam are going to be positive for like another 10 years. And we’re going to get into that as we just said and show a chart on that.
And Vietnam’s industrialization story has got about another 15 years to run. The industrialization, I can just kind of summarize it very quickly, which is that when you look at other countries comparable to Vietnam, how it played out for them when they industrialized, we study that. And also right now manufacturing is 25% of Vietnam’s GDP.
And the Asian tiger economies, their manufacturing to GDP ratio, they all got up over 30%. So it’s kind of easy to see that story has got another 15 years to run. And we’ll come back to how de-globalization sort of fits in that.
But the point that I want to make up front is that all of these things are lining up together, including this, the five-year, the borrowing that’s going to happen over the next five plus years in U.S. dollars.
HT: Yeah. I want to give a bit of a compare and contrast because when you mentioned five-year boom, my immediate thought is like it’s going to be big.
MK: It is going to be big. It’s going to be bigger than most people expect.
HT: And then the government even most recently stated 10% and as much as high as 12.5%, I believe that’s a target.
So where does your projection sit in between that?
MK: Yeah. This is a very good question. So in the first nine months of the year, the government is reporting that GDP grew nine percent, which is an incredible high figure.
For me, the most important topic to delve into here is that this is a very non-consensus what I’m saying. I haven’t met anyone that either understands or believes what I’m saying right now. Even my own coworkers are kind of skeptical about this idea because they’ve never seen it before.
But this idea of borrowing dollars and spending them in the country, this has happened before. It’s happened in Thailand. It happened in Indonesia.
It happened in Korea. Now in Thailand and Indonesia, it didn’t end very well. But actually in Korea, they also borrowed a lot of dollars and they used it to build their factories.
So for Korea, it actually ended up very well. This relates to the 1997 Asian financial crisis. So what caused that crisis is these countries borrowed a lot of dollars.
In Thailand’s case, they didn’t have any revenue in dollars that they could use to pay back the debts. So that’s how they got into trouble there. But the main point I wanted to make and that I made at our investor conference is that this is very non-consensus.
Nobody is thinking about that. This is what’s about to come. And actually, to put an advertisement in for one of our earlier podcasts, it links exactly back to the whole topic with Rich and the International Financial Center, because this is where a lot of the money is going to come into Vietnam.
HT: You’re sharing that this U.S. dollar borrowing, which you’re predicting is not being factored in by other people.
MK: Nobody believes it’s coming.
HT: So how do everyday investors interpret this? Should we keep our dollar? Should we?
MK: The number one thing that I will say, and I often say this in Vietnam, is all of my Vietnamese friends and co-workers are under optimistic where this country is actually going.
This country is going to have much more powerful economic growth over the next 10 years than most people realize. And when I’m saying that, I’m realizing I’m cognizant of the fact that I personally am often accused of being over optimistic. And Americans, you’ve got to divide everything they say by two because they over exaggerate.
I know all that. And I’ve been here almost 20 years. And pretty much along those 20 years, I’ve often found myself being much more optimistic than the people around me.
And actually, that has turned out to be pretty accurate to forecast. So what I’m saying is that, for example, if you’re a small business owner, if you’re thinking about buying an apartment, if you have some extra money that you want to invest, you should put it in the stock market. The whole economy is, the economic growth in Vietnam is going to be much stronger than most people realize because of all these different things that are lining up together at the same time.
HT: Where will those dollars be borrowed from?
MKL Yeah, this is a great point. In the world, there are less and less attractive investment opportunities. And that has to do with a lot of things like the high level of debt, etcetera.
But the main point here, and this is another area where some people will raise skepticism when I talk about this idea because they’ll say, well, who’s going to give us all the dollars? And the answer to that is that there’s enormous pools of money that are floating around. There’s a terminology called the euro dollar. It doesn’t have anything to do with Europe, but it means dollars that are sort of floating around outside of the US.
Investors would much rather lend to Vietnam than lend to Oracle, for example. And Oracle is an investment grade credit rating. So there is enormous amount of money floating around.
What has to happen is that, and the key to my forecast is it’s the government that has to open the floodgates. In other words, the money is all there. The money is always looking for a home to either invest in or to lend to.
But I see clear signs that the government is about to allow a lot more dollars to come. You see it this year, there’s been some pretty big borrowing by the banks, by the commercial banks, because again, they don’t have enough money in deposits. And you see other signs the government themselves have said, we’re probably going to borrow a billion dollars.
And I view that not as significant in and of itself, but I view it as an important signal. When Vietnam’s government says for the first time since 2014, we’re going to go out and borrow dollars, I think what they’re doing is they’re signaling to the rest of the economy, to the rest of the banks, okay, it’s acceptable for you to do that. And then the way that the International Financial Center is going to fit into that is that will be a convenient way for investors to lend money to Vietnam.
HT: While we’re on this topic, because I think it’s related, I saw some news recently, and we’ll put it in the video so people can see it, about the bonds. Could you tell us more about the buying and selling of bonds?
MK: Yeah, bonds is just borrowing. That’s a fancy word for borrowing.
Basically, the news is already reporting this trend is happening. That’s one of the signals. When the government said they’re going to issue bonds in U.S. dollars, that means borrow in U.S. dollars, that was one of the signals.
How I really like to look at things is, I have this expression that I think to myself in my mind sometimes, which is, gravity always wins. What I mean by that, when I’m talking to myself, is that when forces are lining up that just kind of make something have to happen, it’s probably going to happen. If you drop something, it’s going to go down.
Gravity is going to win. What I’m referring to there is, look at what’s going on in the banks right now. Interest rates have surged because there’s not enough capital, there’s not enough money.
The government has the target to invest $1.5 trillion in Vietnam over a five-year period. That’s infrastructure, not the government themselves, but the total investment. That’s infrastructure investment, that’s building new houses, building new factories.
This is an enormous amount of money. There’s a lot of FDI that’s coming into the country. There’s a lot of money that’s already here, but $1.5 trillion in an economy which is around $500 plus billion, the only way to achieve that government target is to get foreign money.
The foreigners want to lend here, for sure. Demographics.
HT: I did listen to some of your talking about this, but could you just give us a quick summary of what you shared?
MK: This is part of the reason that they would be so happy to invest and lend here.
There’s a lot of different ways to look at demographics. I look at something that came out of the University of Pennsylvania. We’re going to flash it up on the screen.
When you look at a typical person’s life cycle, most people, and this is interesting because it’s in most countries around the world, most people tend to earn and spend the most when they’re around the 45 to 50-year-old age bracket. So after 45 to 50, you’re spending not as much because you start thinking about your retirement. Before that age, you may have to pay for your kids to go to college, something like that.
But it is a fairly consistent number across many, many countries, many societies, that the peak of an individual, typical individual spending is around 45 to 50. And then what you can do, which is really interesting, this is from a Harvard guy. This is not somebody else’s idea.
But you add up in a country the number of people that are in this peak spending, the 45 to 50-year-old bracket, just add it up as a raw number, how many millions. And when that number is going up, so every year there’s more of these kind of peak spending people, your economy is on a long-term secular upswing, basically. So normally, you’re the interviewer and asking questions.
So I’ll ask you a question now. And this is a quiz. When I give the presentation, I talk about this topic, I give it to the audience.
So I just told you that when you add up the number of these kind of super spenders, and that number is going up every year, the economy is kind of going up. What do you think in Japan, when do you think the peak was of these kind of super spender population?
HT: When, as in like a year or like a time frame? I mean, it must have been, just note with my limited knowledge of Japan’s economic arc, it must have been like the 70s or 80s, maybe?
MK: Yeah, actually in the 70s and 80s is when it was exactly going up, because remember, you had the baby boom after the war. So the bubble in Japan was in the 80s, and it peaked in the 90s.
And this is when the population peaked. So it’s a very predictable indicator. And Vietnam has got about another 10 years.
And that’s why I mentioned like, so in the first slide we showed, I showed all these different forces that are lining up. Dollar borrowing story is sort of a five to seven year story. Demographics is a 10 year story.
10 years later, demographics are going to be working against us instead of working for us. And that’s part of what all this government reform agenda is about. The people working in the government, they’re very smart.
There’s a lot of technocrats that Harvard, Kennedy School, they understand this. They understand that demographics is a positive for Vietnam right now. And 10 years later, it’s going to be a minus.
So the concern is Vietnam will grow old before it grows rich. And this is helps to explain why they’re doing all the reforms now.
HT: I mean, I see a lot of research, not just by business intelligence and market research companies, but even like banks and life insurance companies, they’ve been harping this term of high net worth.
Or even they put a U in front of it, ultra high net worth and how they’re defined. It’s like if you have an asset class or AUM as an individual, let’s say above a million dollars, ultra high net worth is 30 million. And by most of these firms, they’re actually estimating that Vietnam is the fastest growing country in the world for these groups.
What are your thoughts about this particular asset class?
MK: They’re not wrong what they’re saying. But you do sometimes need to be careful because things grow at a very high percentage rate when we say there’s a low base effect. So yeah, the percentage is growing very quick because the numbers are not that high. Okay, so it’s that’s a good point that they’re making.
What I would focus on more, and this is something, oh we get to advertise the second one of our podcast, the interview that we had with Jens, the Techcom Bank CEO. Remember he mentioned that right now Vietnam’s income per capita is around the $5,500 level. And he said when it gets up to sort of $6,000, $7,000, that’s when the mass affluence start to really take off.
So yeah, the high net worth, that’s something. But if you’re in a bank and an insurance company, you’re probably more concerned about the mass affluence, you know. And that will take off in another three or four years.
HT: Do you know how that is defined in Vietnam, just for our audience?
MK: Yeah, I mean it varies country to country, but around $6,000, $7,000 is sort of the mass affluent. And then the high net worth stuff. $6,000, $7,000.
Income, the GDP per capita. Oh, right. Yeah.
Okay. So for example, if you have a two income house, the husband’s working but the wife is not, that still means that the household income would need to be $10,000 something.
HT: Right, right. Per year. Very good. That’s good to know.
I need better understanding of what you mean here, Mike.
So I was listening to Michael’s recorded presentation before this. I didn’t get to this part. So I’m going to need you to refresh my memory here, Mike.
MK: De-globalization.
HT: Yeah, what do you mean by that?
MK: What on earth do you mean?
HT: Yeah, because like, if you refer, I’m going to advertise our latest podcast with Damien. He said almost the complete opposite, which was Vietnam is embracing globalization.
MK: Vietnam is, but the world is not. And this is the amazing thing for Vietnam because the world is tearing itself apart and Vietnam is right in the middle and we’re friends with everybody. You know, we have this bamboo diplomacy strategy where what the IMF calls a connector country.
Mark Carney gave a very famous speech at Davos earlier this year. He talked about middle power countries. Not exactly the same, but kind of similar idea.
And the idea is that Vietnam, by being friends with the U.S. friend-sharing bloc of countries, being friends with the China BRICS bloc of countries, it seems like maybe Europe and Canada might be trying to form their own bloc right now. But Vietnam is in the middle and so Vietnam can trade in between them. And here’s a really interesting, very concrete example that’s literally in the news right now.
We’ll put that headline up as a quirky but interesting headline. There was a cyber attack on refrigerators in France. How do you do a cyber attack? Well, now everything is on the Internet of Things, you know, and they all have apparently backdoors that you can hack in, you know.
So this was a thing that happened just two days ago. But the reason I’m bringing this up is that in the UK, for example, they don’t want to buy even refrigerators from China. They don’t want to buy anything from China.
And there’s other countries that don’t want to buy anything. Like Norway doesn’t want to buy ships from the U.S. So the world is fragmenting and Vietnam is an unaligned country, is a connector country. So it doesn’t make any sense to manufacture refrigerators in the UK.
The cost would be like double compared to making it here in Vietnam. So there’s a whole bracket of these middle complexity products, things like air conditioners, refrigerators, airplane wing, wind turbine, laptop, the assembly of a laptop, right? If you don’t trust to have it made in China or even to have it made in the U.S., you want to have something like that, purchase it when it’s been made in Vietnam. So the de-globalization that’s happening in the rest of the world at the same time, Vietnam’s going the opposite direction.
We’re embracing globalism more and more while the world is fragmenting. And this gets back to the industrialization story that I mentioned.
HT: Okay, I understand.
I came across an effort by FPT recently. I was totally unaware of this. They just opened a new business line for unmanned aerial vehicles.
I also came an interesting stat. In the U.S., 96% of all civilian drones bought by consumers, but also even government agencies are from DGI.
MK: Yeah, yeah.
HT: And so that’s a huge market. And you know, will American companies fill it fast enough? Maybe, maybe not. But also there’s a cost issue.
So what countries can actually develop?
MK: I can answer that question. Yeah, please. No, America’s not going to be.
It’s too cheap. If America wants to reshore manufacturing, they’re going to do super high-end, you know, crazy complicated chips. They’re not going to make drones in the U.S. It’s just not profitable enough.
So that’s exactly the type of product that’s going to get made here. So for sure, you don’t want to buy a drone. You don’t want, you know, anything that is sort of, you don’t want to buy it from China.
You don’t want to buy it from the U.S. And it’s not like crazy complicated is going to get made here in Vietnam. So that’s why I say that Vietnam’s industrialization story will last for at least another 15 years. Because there’s all these products like drones that should be made here if you don’t trust to buy it in China, basically.
HT: Wow, that’s a very interesting point. Do you believe the Vietnamese stakeholders, public and private sector, even realize this?
MK: No.
HT: They don’t?
MK: Not at all.
HT: Is there an opportunity there for them?
MK: You know, in a way, they don’t need to realize it because the money’s coming no matter what.
HT: How about the international companies?
MK: Oh, they realize.
HT: They realize that.
MK: The high-tech FDI, planned FDI is up over 80, 80% this year. So if you look at the pipeline of new projects just this year alone, it’s over 10% of GDP. To put that number in context, now these are plans.
It could get canceled, probably won’t, but it could get canceled. But to put that number in context, the actual FDI flows into China when it was really having lots of FDI on a consistent basis was around 4-5% of GDP.
HT: Is there even enough talent and the manufacturing base to support this? Like technical talent trained in Vietnam?
MK: Yes, and this would be an example of where I would say to my skepticism from my co-workers and Vietnamese people that I love, that you should have more self-confidence in yourself.
Because Vietnam, in the International Mathematics Olympics, Vietnam is number five in the world for gold medals. This is incredible. There’s 110 countries that compete in the Mathematics Olympics.
So the point I’m trying to get to is that the capability of people in this country is really, really high.
HT: This goes into more of a discussion about global youth trends as well. Because I think from a demographer’s point of view, we’re looking at year-over-year or comparing generations per se.
But this generation is very unique because it’s AI-native, for better or for worse, and it’s also very social media-driven. And I have this hypothesis that the next generation, not just in Vietnam, but globally, their ability to synthesize information, be productive members of society, is going down.
MK: Yeah, it is. Clearly, it’s going down.
HT: Is that even being factored in your demographic analysis, let alone other people’s analysis? Is this… And I mention that because I’m not being negative per se, but I think stakeholders need to be more aware of these trends because it’s too numbers-driven, not actually studying the demographic behaviors as well, per se. Do you have any comment about that?
MK: Okay, so not really my area of expertise, except for the fact that I work with these people directly, recent college graduates, interns, this kind of stuff.
I’ll say two things. First of all, I think you can separate what’s happening from an emotional life point of view and an intellectual life. Jonathan Haidt, who’s at the NYU, has talked a lot about the impact of social media, particularly for girls.
HT: The anxious generation.
MK: Yeah, the anxious generation. So that’s a whole line of thinking there.
What I would say about the intellectual capability is there is an idea in economics called the Pareto law that some people call the 80-20 law. And what I’m observing is, and the idea is 20% of the people do 80% of the productivity. Maybe with AI, that’s getting more towards sort of 90-10.
So 90, sorry, 10% of the, you know, if you’re in that upper 10%, you’re incredibly effective. And I think how I’m thinking about the AI stuff vis-a-vis the point you’re making is that these super performers, their productivity is going to be boosted to such an extent by using AI tools that this kind of dumbing down effect that you mentioned. And by the way, part of the dumbing down, I’m going to say something really simple and really trite right now.
But another thing is that you need to write things on a piece of paper. I know you’re a big tablet fan, but there’s lots.
HT: Oh, no more tablet anymore.
Oh, you got a piece of paper today. There’s lots of scientific evidence that for whatever reason, who knows why, having a piece of paper and writing something down increases your retention. So there is, unfortunately, this kind of dumbing down, which I don’t think it’s an AI thing.
I think it’s like a paper and screens thing. But let me come back to this Pareto’s law and let me give my own personal tiny little anecdote. And I think with AI, a lot of people are having similar stories as about the one that I’m about to relate right now.
But when I was preparing for our investor conference, I wanted to remember, there was something that came out during Biden’s time from the Atlantic Council that was called The Longer Telegram. It was a report that was published by this think tank. And I remembered briefly kind of the rough idea.
So I said to my, I love the ChatGPT, the voice mode. I’m talking to it all day long. And I said to chat GPT, hey, can you refresh my memory about this? The Atlantic Council report was a couple of years ago.
And it blah, blah, blah, whatever. And then I got this thought and I asked it, I said, ChatGPT, what did I say about that at that time? Because it wasn’t something that was like really, like a big topic that was stuck in my mind. And it went out and it said, okay, well, I looked at your YouTube interviews and your newspaper article and you published a report about that.
And basically at that time, you were thinking blah, blah, blah, whatever. And then I asked it, was I right or wrong? And by the way, I was wrong about some things. But it said, you know, but this is, and look at that from a productivity point of view.
In the space of 30 minutes, I did something that otherwise would have taken me kind of a whole afternoon. If I had to go back and reread my reports and stuff at that time. So that gets back to this 90-10 type productivity that the people who are really good at using AI to be productive are going to be so productive that they’re going to swamp the ones that are the dumbing down type stuff.
HT: The next section is a little less macro, a little bit more short-term. People want to know what’s going on today, how to plan their financial futures, although this is not financial advice. Vietnam in 2026 and 2027.
So give us the rundown. What’s going to happen the next few months and leading into next year, Mike?
MK: All right, so the biggest factor boosting the economy this year is the export of high-tech products. And that’s linked to the whole AI boom.
Next year, the US economy, in the beginning of next year, is going to slow down pretty precipitously. I don’t think it’s going to be like a 2008 type thing, but maybe the stock market will correct, I would guess, 20% or something like that. US stock market.
It’s gone up a lot already. Why that’s important to Vietnam is because the main two factors boosting the economy this year are the infrastructure development and the exports to the US, particularly high-tech exports. Those high-tech exports are going to really slow down in the beginning of next year.
That’s pretty easy to see. That’s coming for a variety of reasons. And then the question is, how is the government going to respond to that? Because they have a very ambitious GDP growth target.
The thing that really saved them this year was the high-tech exports. And so I think what’s going to happen is that you’ll see the government do a lot more steps to support the economy next year. You could see the government sort of sending payments to the households.
That happened in Japan before. You could see them subsidizing mortgage rates. They did something similar to that back in 2009, 2010.
But the main thing is I think you’ll see a lot more infrastructure spending next year. So they’ll need to do something to support the economy. Unfortunately, that does also mean that where the stock market is kind of bumbling along, the rates are high, the rates are going to stay high until probably the middle of next year.
And unfortunately, I think we’ll have a little bit of a sell-off in the Vietnam stock market in the beginning of next year. That will be your chance to buy. You should really, really buy the stock market.
It’s already super cheap. I would say buy it now, but it’s going to be dead money for a few months and then maybe go down a little bit.
HT: Keep your term deposits in.
MK: Yeah, I mean, 10%, you know, in a reputable bank is pretty good. But the stock market here is super cheap.
HT: I want to address one mention, quite interesting.
I was talking with another small business owner the other day and we both have had a decent year, not amazing, but decent. We have some cash to either invest, take as dividends or whatnot. And both of us agreed pretty quickly in a casual conversation that in order to justify doing more business in Vietnam at the moment, like expanding our business, you have to make at least 20%.
MK: Yeah, that’s right.
HT: Anything less than that, just put your money in the term deposits.
MK: Yeah, that’s right.
HT: How are small businesses navigating this current?
MK: They’re having a very hard time this year.
HT: Yeah, because like, you know, whenever I talk to people and usually they’re sitting at a very high macro level, they’re so enthusiastic about things and I am as well. But then the realities for small business owners and the people that employ under those kind of businesses, which by the way are like 99% of businesses in Vietnam, they’re not doing super hot.
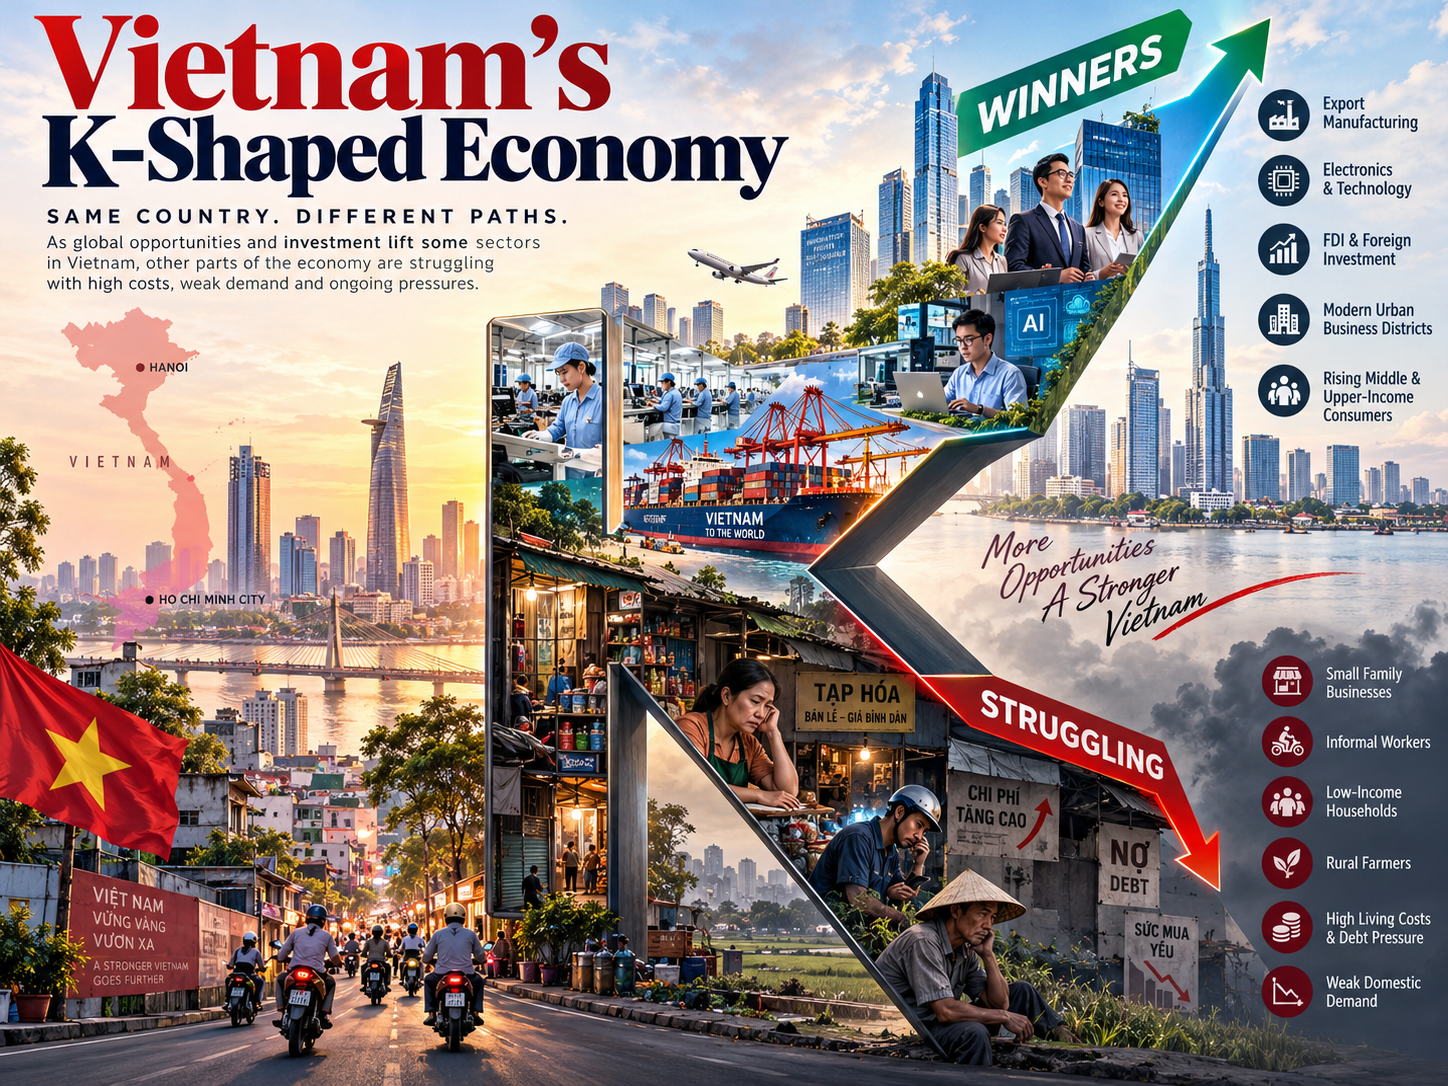
MK: So there is a phenomenon which is called the K-shaped economy. So you think about the letter K that has like an upper part and a lower part. So when you look at the overall numbers, they’re really positive.
But that’s because the people who are on the upper part of the K, and this phenomenon is like really pronounced in the US, but we’re starting to have this K-shaped phenomenon here. Our investor conference I mentioned was at the Park Hyatt. And if you go there in the lobby in the afternoon, there’s all these upper middle class Vietnamese and that’s not a cheap place to go.
So you have simultaneously like the upper middle class is doing really well, but the bulk of people that are sort of being affected by inflation, you know, the rent went up a lot the last couple years, they’re having a hard time. And it’s the same phenomenon for the SMEs. The SMEs, and there’s some other things going on with the SMEs, you know, the government is widening the tax net here and there’s businesses that used to be outside the formal financial system that are, you know, they trade with each other in cash and now they need to use a QR code and do everything, pay tax, all this.
So there’s a couple different phenomenon happening at the same time. But what you’re talking about, this K-shaped phenomenon in Vietnam where the upper is doing really well, but the bulk on the lower part of the K are having a hard time.
HT: Interesting, I think that’s a whole nother podcast, perhaps later this year or early next.
MK: Yeah, because actually, just to close the loop on that, one of the interesting phenomenon is that the listed companies, listed consumer companies in Vietnam, their revenues are actually pretty good, but the mom and pops are struggling, as you said, and that’s part of this K-shaped phenomenon.
HT: Let’s do another podcast just on that. I think sharing the narrative a little bit about between corporations and the national champions per se.
Oh, thank you so much, Mike, for sharing another podcast here today, insights into the heartbeat of what’s going on in Vietnam. We definitely want to do more regular content like this with Mike and perhaps a few other people, so if there’s anyone you want to hear from or content that you want to hear about, let us know in the comments below. Me and Mike read every single one of them, so we’ll definitely take that into consideration.
Michael Kokilare, Chief Economist of Vinnecapital, thank you so much again for making your time this morning, being with us in the studio, always a pleasure.
MK: Thank you for having me. I mean, these are great.
I really enjoy doing this, yeah.
HT: Very good. Everyone, that was another episode of the Vietnam Innovators Podcast.
If you haven’t already, subscribe and let us know in the comments below if you want to hear from more content like this so that our team knows what to produce for you guys. See you guys next time. Bye-bye.
Podcast Summary: Vietnam’s Economic Outlook, 2026–2031
Vietnam Innovators Podcast | October 2026
Guest: Michael Kokalari, Chief Economist, VinaCapital
Main theme: Why Vietnam could experience an economic boom over the next five to seven years, despite near-term financial pressures and growing global uncertainty.
Executive Summary
Michael Kokalari presents a strongly optimistic outlook for Vietnam’s economy, arguing that several powerful economic forces are converging to create the conditions for five to seven years of exceptionally strong growth.
His central argument is that Vietnam is approaching a major economic transformation driven by increased foreign capital, infrastructure investment, favorable demographics, continued industrialization, and its increasingly important position in a fragmented global economy.
Kokalari believes Vietnam’s economic potential is significantly underestimated, including by many Vietnamese businesspeople and investors.
However, he also identifies important short-term challenges: high interest rates, a cooling property market, difficulties facing small and medium-sized enterprises (SMEs), and a potential slowdown in exports during 2027.
Six Key Takeaways
1. Vietnam could experience a five-to-seven-year economic boom
Kokalari argues that Vietnam is entering a period when several favorable developments will reinforce one another.
- Foreign borrowing: Greater access to US dollar financing could support rapid investment for five to seven years.
- Demographics: Vietnam’s population structure should support economic expansion for approximately another decade.
- Industrialization: Manufacturing growth could continue for at least another 15 years.
- Foreign direct investment: International companies are increasingly attracted to Vietnam’s manufacturing capabilities and geopolitical position.
He highlights Vietnam’s ambitious investment target of approximately $1.5 trillion over five years, including infrastructure, factories, housing, and other development.
His most unconventional prediction is that Vietnam will increasingly finance this investment by borrowing US dollars internationally.
He believes this additional financing could accelerate economic growth beyond prevailing expectations.
Pasted markdown.md
2. High interest rates are creating short-term economic challenges
Vietnamese banks are experiencing strong loan demand, while deposit growth has not kept pace.
According to Kokalari, this imbalance is pushing interest rates higher.
| Indicator | Figure cited in podcast |
|---|---|
| 12-month bank deposit rates | 8–9%, sometimes 10% |
| Deposit rates that attract money away from stocks | Approximately 7% |
| Mortgage rates that put pressure on housing | Approximately 13% |
| Decline in some middle-income apartment prices | 20–25% from peak |
| Increase in infrastructure investment during 2026 | Approximately 50% |
Higher deposit rates encourage investors to move money away from stocks. Expensive mortgages also discourage property purchases.
Kokalari notes that affordable and middle-income residential property has been particularly affected, although prices had previously increased substantially.
These conditions explain why Vietnam’s stock market and portions of the property market have been relatively weak despite strong headline economic growth.
Pasted markdown.md
3. Vietnam’s demographic advantage will not last forever
Kokalari considers demographics one of Vietnam’s most important economic strengths.
He focuses on the number of people aged approximately 45–50, a period when household earnings and spending tend to be particularly high.
Vietnam is expected to benefit from a growing population in this age range for approximately another decade.
After that, population aging could become an increasingly important constraint on economic growth.
He connects this demographic window to the government’s current urgency in implementing economic reforms.
Another significant prediction concerns the development of a more affluent consumer class.
Kokalari suggests that when GDP per capita increases from approximately $5,500 to $6,000–$7,000, Vietnam could experience a substantial expansion in mass-market affluence.
He expects this transition within approximately three to four years.
Implication: The potential expansion of middle-class purchasing power is particularly important for consumer businesses, financial services, housing, and education.
Pasted markdown.md
4. Global fragmentation could work in Vietnam’s favor
One of the podcast’s most interesting arguments concerns what Kokalari calls de-globalization.
While many major economies are becoming more protectionist and increasingly distrustful of geopolitical rivals, Vietnam continues to maintain trade and investment relationships across competing economic blocs.
He describes Vietnam as a connector country, benefiting from its policy of maintaining productive relationships with multiple major powers.
This positioning creates opportunities for Vietnam to manufacture products that some countries may be reluctant to source from either China or the United States.
Potential beneficiaries include manufacturers of electronics, refrigerators, air conditioners, drones, wind turbines, laptops, and other moderately complex industrial products.
Kokalari highlights the following figures:
- Manufacturing accounts for approximately 25% of Vietnam’s GDP, compared with levels exceeding 30% achieved by several earlier Asian industrializing economies.
- Planned high-tech FDI reportedly increased by more than 80% during 2026.
- The pipeline of planned new foreign investment projects for the year exceeds 10% of GDP.
He cautions that planned investments are not the same as realized investment.
Nevertheless, he believes Vietnam’s industrialization process has considerable room to continue.
Pasted markdown.md
5. Economic growth may slow temporarily in 2027
Despite his long-term optimism, Kokalari expects economic difficulties in early 2027.
He predicts a slowdown in the US economy, potentially accompanied by a significant US stock market correction.
Since Vietnam’s recent economic performance has been supported by strong high-tech exports, particularly to the United States, weaker American demand would affect Vietnamese manufacturers.
He anticipates that Vietnam’s government may respond through increased infrastructure expenditure and other economic stimulus measures.
Possible measures discussed include support for households and subsidized mortgage interest rates.
Kokalari also predicts that Vietnamese interest rates could remain elevated until approximately the middle of 2027.
He expects a possible stock market decline in early 2027 but views that as a buying opportunity because he considers Vietnamese equities undervalued.
These are his forecasts and investment opinions, rather than established outcomes.
Pasted markdown.md
6. Strong GDP growth does not mean everyone is prospering
Kokalari acknowledges an increasingly important feature of Vietnam’s economy: K-shaped economic growth.
This describes an economy in which wealthier households and larger corporations perform relatively well, while lower-income households and smaller businesses struggle.
He identifies several pressures on SMEs and ordinary consumers, including inflation, rising rents, expensive financing, and stricter tax compliance and business formalization requirements.
Meanwhile, many larger, listed consumer companies continue to report healthy revenues.
This divergence helps explain why Vietnam can post impressive GDP growth figures while many small business owners report disappointing operating conditions.
The podcast also considers artificial intelligence and workforce productivity. Kokalari expects AI to increase the productivity of highly capable workers substantially, potentially widening performance differences across the workforce.
Pasted markdown.md
Pasted markdown.md
What This Could Mean for International Education
Although the podcast focuses on the broader economy rather than education, several arguments have implications for Vietnamese students and their families.
First, growing affluence could expand demand for overseas education. If Kokalari’s projections materialize, the growth of middle- and upper-middle-income households could enlarge the market for international schools, boarding schools, undergraduate degrees, and postgraduate education abroad.
Second, affordability will remain uneven. Rising national prosperity will not necessarily translate into greater disposable income for all families. Higher housing costs, inflation, and financial pressures on SME owners could limit education spending, even as affluent households become wealthier.
Third, continued industrialization could change academic priorities. Expansion in advanced manufacturing, electronics, automation, and technology may create additional demand for education and training in engineering, computer science, AI, and related disciplines.
Fourth, international educational institutions should take a segmented approach to Vietnam. Aggregate GDP growth is a useful indicator, but household purchasing power, regional income differences, employment conditions, and family financial assets may be more meaningful predictors of overseas education demand.
These are implications drawn from the economic discussion, not predictions made explicitly by Kokalari.
Overall Assessment
The podcast offers an unusually optimistic interpretation of Vietnam’s medium- and long-term economic prospects.
Its most significant insight is that Vietnam may benefit simultaneously from domestic development and international geopolitical fragmentation. In Kokalari’s view, the country is well positioned to attract investment precisely because it maintains productive relationships with countries that are increasingly unwilling to depend on one another.
Nevertheless, his analysis rests on several assumptions that deserve scrutiny, particularly the scale of future US dollar borrowing, the government’s willingness to facilitate it, and Vietnam’s ability to manage the financial risks associated with foreign-currency debt.
The historical experiences of Thailand, Indonesia, and South Korea demonstrate that large foreign borrowing can accelerate development but can also create serious vulnerabilities.
The podcast’s treatment of inequality is equally important. Vietnam’s strong national economic performance does not necessarily reflect the financial circumstances of ordinary households or SMEs.
The central takeaway: Vietnam has substantial long-term economic potential, but future prosperity is unlikely to be distributed evenly across industries, businesses, and households.
For anyone evaluating the Vietnamese market, including international educational institutions, the key is to distinguish between impressive macroeconomic growth and the actual purchasing power of the families they hope to reach.
Source: Supplied Vietnam Innovators podcast transcript. Economic figures and forecasts are attributed to the speakers and have not been independently verified.
Vì sao kinh tế Việt Nam sẽ bùng nổ trong 5 năm tới
BẢN DỊCH TIẾNG VIỆT — PODCAST VIETNAM INNOVATORS
Cuộc trò chuyện với Michael Kokalari, Kinh tế trưởng của VinaCapital. Cuộc đối thoại phân tích những động lực chủ chốt sẽ định hình chu kỳ phát triển năm năm sắp tới của Việt Nam, đặc biệt là mối quan hệ giữa các yếu tố nhân khẩu học, tiềm năng mở rộng sản xuất công nghiệp và những bước đi chiến lược liên quan đến việc huy động nguồn vốn vay của nền kinh tế.
Lưu ý: HT là người dẫn chương trình; MK là Michael Kokalari.
Nguồn: https://www.youtube.com/watch?v=hqqfCqRdfxA&t=2029s
PHẦN I. NỘI DUNG CUỘC TRÒ CHUYỆN
MK: Thế giới đang tự chia rẽ, còn Việt Nam đứng ở chính giữa và có quan hệ hữu nghị với tất cả các bên. Vốn FDI công nghệ cao dự kiến đã tăng hơn 80% trong năm nay. Nếu nhìn vào danh mục các dự án mới chỉ riêng năm nay, quy mô đã vượt 10% GDP.
Chẳng hạn, ở Anh, người ta thậm chí không muốn mua tủ lạnh từ Trung Quốc. Na Uy không muốn mua tàu đóng tại Mỹ. Thế giới đang phân mảnh, còn Việt Nam là một quốc gia không liên kết, một quốc gia đóng vai trò kết nối.
Nếu bạn không tin tưởng sản phẩm được sản xuất ở Trung Quốc, hay thậm chí ở Mỹ, thì với những mặt hàng như vậy, bạn sẽ muốn mua hàng sản xuất tại Việt Nam.
HT: Liệu Việt Nam có đủ nhân lực và nền tảng sản xuất để đáp ứng nhu cầu đó không?
Xin chào tất cả mọi người. Chào mừng đến với một tập mới của Vietnam Innovators Podcast.
Đây là loạt chương trình đặc biệt định kỳ của chúng tôi với Michael, Kinh tế trưởng của VinaCapital và cũng là một người bạn rất thân thiết. Nếu còn nhớ, khoảng sáu hoặc bảy tháng trước, anh ấy đã tham gia podcast của chúng tôi. Từ đó, chúng tôi thường xuyên mời anh trở lại trong những chương trình như thế này, cũng như các tập có những khách mời khác, trong đó có tập mới nhất với Damian Cave, trưởng văn phòng của The New York Times. Các bạn cũng hãy đón xem tập đó.
Michael, chào mừng anh trở lại chương trình.
MK: Rất vui được có mặt ở đây. Đây là khoảng thời gian tuyệt vời nhất trong tháng của tôi.
HT: Tuyệt vời. Lần gần nhất anh tham gia buổi trò chuyện riêng như thế này với tôi có lẽ là hai tháng trước, hoặc khoảng sáu tuần trước. Chúng ta đã nói về thị trường chứng khoán.
Khi ấy, anh dự báo thị trường chứng khoán sẽ đi ngang, và đó gần như chính xác là những gì đang diễn ra.
HT: Anh có thể tóm tắt lại nội dung chính của cuộc trao đổi cách đây sáu đến tám tuần và những diễn biến kể từ đó không?
MK: Điều quan trọng nhất chúng ta nói đến lúc ấy là lãi suất tại Việt Nam đã tăng rất mạnh. Nguyên nhân là các ngân hàng đang cho vay nhiều, nhưng lượng tiền gửi không tăng tương ứng với dư nợ cho vay. Điều đó đẩy lãi suất lên cao.
Từ đó đến nay, lãi suất thực tế còn tăng thêm một chút. Chúng tôi theo dõi lãi suất tiền gửi kỳ hạn 12 tháng, hiện vào khoảng 8–9%.
Tại một số ngân hàng, bạn có thể nhận được mức 10%. Chúng tôi nhận thấy rằng khi lãi suất tiền gửi đạt khoảng 7%, người dân bắt đầu rút tiền khỏi thị trường chứng khoán để gửi vào ngân hàng. Chúng tôi cũng nhận thấy rằng khi lãi suất vay mua nhà vượt khoảng 13%, thị trường nhà ở bắt đầu đảo chiều đi xuống.
Vì thế, giá nhà hiện đã giảm khoảng 20–25% so với đỉnh. Nhưng trước đó giá đã tăng rất nhiều — khoảng 50% trong hơn hai năm.
HT: Tôi không nhận ra mức biến động lớn đến thế. Ra vậy.
HT: Chúng ta nói rõ hơn một chút nhé. Vì sao các ngân hàng hiện cho vay nhiều đến vậy? Động lực nào đứng sau hiện tượng này?
MK: Vấn đề là Việt Nam không có đủ vốn. Đây không phải là vấn đề riêng của Việt Nam.
Đó là vấn đề thường gặp khi một nền kinh tế tăng trưởng rất nhanh.
HT: Vậy ngân hàng đang cho ai vay? Doanh nghiệp hay chính phủ?
MK: Anh có thể thấy rất nhiều vốn đang đi vào phát triển cơ sở hạ tầng.
Đầu tư phát triển hạ tầng tại Việt Nam tăng khoảng 50% trong năm nay. Xuất phát điểm vốn đã rất lớn, nên mức tăng ấy là cực kỳ đáng kể.
Hiện đầu tư phát triển cơ sở hạ tầng chiếm khoảng 6–7% GDP. Để so sánh, khi Trung Quốc và Nhật Bản đẩy mạnh xây dựng hạ tầng, họ từng chi khoảng 10% GDP. Ngoài ra còn có bất động sản.
Nói chung, nhu cầu vốn hiện rất lớn.
HT: Anh vừa nói giá bất động sản đã hạ nhiệt một chút. Điều đó xảy ra ở cả căn hộ, đất nền, bất động sản thương mại và nhà ở hay chỉ một số phân khúc?
MK: Đây là một câu hỏi rất hay. Thông thường, ở mọi quốc gia, đất đai thường mang tính đầu cơ nhiều hơn. Vì vậy, chúng tôi chủ yếu theo dõi giá căn hộ.
Ngay trong thị trường căn hộ cũng có nhiều phân khúc. Ví dụ, căn hộ có giá khoảng 2.000–2.100 USD/m² là loại phù hợp với người có thu nhập trung bình. Chẳng hạn, ở quận Gò Vấp, cách trung tâm khoảng 40 phút, giá căn hộ loại này đã giảm khoảng 20–25%.
HT: Vậy chủ yếu là nhà ở dành cho người có thu nhập trung bình. Thế còn phân khúc cao cấp? Giá đi ngang hay đó là câu chuyện hoàn toàn khác?
MK: Phân khúc ấy liên quan đến lượng tiền mà Việt kiều mang về Việt Nam, cùng nhiều yếu tố khác. Dù dư luận thường chú ý đến bất động sản siêu cao cấp, phần lớn thị trường thực chất nằm ở phân khúc trung bình — cũng giống như nhiều lĩnh vực khác trong cuộc sống.
HT: Đúng vậy. Tôi nghĩ phân khúc được gọi là cao cấp thường lên báo vì đó là nơi truyền thông lấy giá mỗi mét vuông làm mốc tham chiếu, rồi nói đến khả năng chi trả và những vấn đề liên quan.
MK: Cập nhật lớn nhất từ phía tôi là công ty tôi, VinaCapital, vừa tổ chức hội nghị nhà đầu tư thường niên.
HT: Đúng rồi. Tôi xin giải thích thêm cho khán giả. Lý do Michael quay lại trường quay là VinaCapital, nơi anh ấy làm việc, vừa tổ chức Hội nghị Nhà đầu tư Việt Nam cách đây vài ngày.
Chúng ta đang ghi hình vào thứ Tư, ngày 14 tháng 10, tôi nghĩ vậy. Hội nghị của các anh vừa kết thúc.
MK: Thật ra tôi chuyển sang chủ đề ấy một phần để quảng bá công ty, nhưng cũng vì nó liên quan đến vấn đề ngân hàng mà tôi vừa nói: Việt Nam đang thiếu vốn.
Một trong những nội dung tôi nhấn mạnh trong bài trình bày tại hội nghị là tôi thấy ngày càng rõ rằng Việt Nam sắp bắt đầu vay một lượng lớn đô la Mỹ để tài trợ cho cơ sở hạ tầng và các khoản đầu tư khác. Đây sẽ là một thay đổi rất lớn. Chúng tôi có một diễn giả rất nổi tiếng tại hội nghị.
Đó là Russell Napier. Cuối tuần vừa rồi chúng tôi gặp nhau để chuẩn bị cho hội nghị, và tôi nói với ông ấy điều này.
Tôi nói: “Có vẻ Việt Nam sắp… Tôi thấy những dấu hiệu rõ ràng cho thấy chính phủ sắp cho phép một lượng lớn đô la chảy vào nền kinh tế.” Russell lập tức đáp: “Ồ, khi làm như vậy, anh sẽ có một giai đoạn bùng nổ kéo dài bảy năm.” Tôi trả lời: “Đúng vậy, tôi cũng nghĩ sẽ có một chu kỳ bùng nổ kéo dài hơn năm năm.”
Vì thế, điều hết sức quan trọng mà tôi muốn nhấn mạnh — cũng là thông điệp quan trọng nhất hôm nay — là tăng trưởng GDP của Việt Nam trong hơn năm năm tới sẽ mạnh hơn nhiều so với dự đoán của nhiều người. Một phần là nhờ nguồn FDI liên tục chảy vào mỗi năm, nhưng còn có một nguồn tiền mới: vay đô la Mỹ ở nước ngoài rồi chi tiêu và đầu tư số tiền đó tại Việt Nam.
HT: Để khán giả dễ theo dõi, podcast hôm nay sẽ có năm phần. Chúng tôi cũng sẽ đưa lên màn hình một số trang trình chiếu từ bài thuyết trình của Michael. Tôi xin giới thiệu cả năm phần trước khi chúng ta đi sâu vào từng nội dung.
Thứ nhất là chu kỳ bùng nổ năm năm mà Michael vừa nhắc tới: cụ thể sẽ diễn ra như thế nào, ai sẽ hưởng lợi, ai có thể chịu thiệt và triển vọng tăng trưởng GDP ra sao. Thứ hai là vay vốn bằng đô la Mỹ — vì sao việc vay vốn bằng đồng tiền này có thể tăng lên và điều đó có ý nghĩa gì đối với mọi người. Thứ ba là nhân khẩu học — những thay đổi về dân số và điều kiện kinh tế – xã hội sẽ tác động ra sao đến tăng trưởng của Việt Nam. Thứ tư là công nghiệp hóa và phi toàn cầu hóa.
Tôi cho rằng đây là hai khái niệm bổ sung rất thú vị cho nhau, và chúng ta sẽ sớm hiểu vì sao Michael chọn nhấn mạnh chúng. Cuối cùng là triển vọng ngắn hạn của Việt Nam trong năm 2026.
Chúng ta chỉ còn ba tháng nữa là hết năm. Phần này sẽ nhìn vào những tháng còn lại và cả năm 2027. Bây giờ, chúng ta bắt đầu nhé.
CHỦ ĐỀ 1. CHU KỲ BÙNG NỔ NĂM NĂM
MK: Chúng ta đã bắt đầu nói về chu kỳ bùng nổ năm năm và tôi có nhắc đến việc vay đô la Mỹ. Nhưng thực ra, đó không phải là yếu tố duy nhất thúc đẩy nền kinh tế trong hơn năm năm tới. Điều tôi thực sự muốn nói là có nhiều động lực đang đồng thời hội tụ để đưa nền kinh tế tăng trưởng mạnh trong một giai đoạn kéo dài trên năm năm.
Vay đô la Mỹ là một trong số đó. Bên cạnh đó, cơ cấu dân số của Việt Nam sẽ tiếp tục là động lực tích cực trong khoảng 10 năm nữa. Chúng ta sẽ đi sâu và xem biểu đồ về chủ đề này.
Còn quá trình công nghiệp hóa của Việt Nam có thể tiếp tục ít nhất 15 năm nữa. Tôi có thể tóm tắt rất nhanh: chúng tôi nghiên cứu quá trình công nghiệp hóa của những quốc gia từng có trình độ phát triển tương đương Việt Nam. Hiện ngành sản xuất chế tạo chiếm khoảng 25% GDP của Việt Nam.
Tại các nền kinh tế “con hổ châu Á”, tỷ trọng công nghiệp chế tạo trong GDP đều từng vượt 30%. Vì vậy, khá dễ hình dung rằng quá trình này ở Việt Nam vẫn còn dư địa kéo dài thêm 15 năm. Chúng ta sẽ trở lại với việc phi toàn cầu hóa tác động thế nào đến xu hướng này.
Nhưng điều tôi muốn nhấn mạnh ngay từ đầu là tất cả những yếu tố đó đang xuất hiện cùng lúc, bao gồm cả làn sóng vay đô la Mỹ có thể kéo dài hơn năm năm.
HT: Tôi muốn so sánh một chút. Khi nghe nói đến chu kỳ bùng nổ năm năm, phản ứng đầu tiên của tôi là: quy mô chắc sẽ rất lớn.
MK: Đúng, sẽ rất lớn, lớn hơn nhiều so với kỳ vọng của phần đông mọi người.
HT: Gần đây, chính phủ thậm chí còn đưa ra mục tiêu tăng trưởng 10%, và hình như có mục tiêu cao đến 12,5%.
Vậy dự báo của anh nằm ở đâu trong khoảng đó?
MK: Đây là câu hỏi rất hay. Trong chín tháng đầu năm, số liệu chính phủ công bố cho thấy GDP tăng 9% — một con số cao đến mức đáng kinh ngạc.
Đối với tôi, điều quan trọng nhất là quan điểm tôi trình bày hôm nay đi ngược với nhận định phổ biến. Tôi chưa gặp ai thật sự hiểu hoặc tin điều tôi đang nói. Ngay cả đồng nghiệp của tôi cũng khá hoài nghi vì họ chưa từng chứng kiến điều này.
Tuy nhiên, chuyện vay đô la Mỹ rồi chi tiêu nguồn vốn đó trong nước đã từng xảy ra. Thái Lan đã làm như vậy, Indonesia cũng vậy.
Hàn Quốc cũng từng làm như vậy. Tại Thái Lan và Indonesia, kết cục không tốt. Nhưng Hàn Quốc cũng vay rất nhiều đô la Mỹ và sử dụng vốn đó để xây dựng các nhà máy.
Vì thế, trường hợp Hàn Quốc cuối cùng lại đem đến kết quả rất tích cực. Điều này liên quan đến cuộc khủng hoảng tài chính châu Á năm 1997. Một trong những nguyên nhân gây khủng hoảng là các nước vay quá nhiều đô la Mỹ.
Riêng Thái Lan không có nguồn thu bằng đô la đủ để trả nợ, nên mới gặp rắc rối. Nhưng điểm chính tôi muốn nêu tại hội nghị nhà đầu tư là dự báo của tôi khác hẳn quan điểm phổ biến.
Hầu như chưa ai tính đến điều đó. Đây chính là thay đổi sắp xuất hiện. Nhân tiện quảng bá một tập podcast trước đây: nội dung này liên hệ trực tiếp đến cuộc trao đổi với Rich về Trung tâm Tài chính Quốc tế, bởi đây sẽ là một kênh để một lượng lớn vốn chảy vào Việt Nam.
HT: Ý anh là khả năng vay bằng đô la Mỹ mà anh dự báo vẫn chưa được người khác đưa vào tính toán?
MK: Không ai tin là điều đó sắp xảy ra.
HT: Vậy các nhà đầu tư thông thường nên hiểu điều này như thế nào? Chúng tôi có nên giữ đô la hay…?
MK: Điều đầu tiên tôi thường nói với những người bạn và đồng nghiệp Việt Nam là họ chưa đủ lạc quan về tương lai thực sự của đất nước mình.
Việt Nam sẽ tăng trưởng kinh tế mạnh mẽ hơn nhiều so với nhận thức của phần lớn mọi người trong 10 năm tới. Tôi nói như vậy dù biết mình thường bị cho là quá lạc quan. Người Mỹ hay nói quá, nên người ta thường đùa rằng phải chia đôi những gì họ nói.
Tôi biết tất cả những điều đó. Tôi đã sống ở đây gần 20 năm và trong phần lớn thời gian ấy, tôi thường lạc quan hơn những người xung quanh rất nhiều.
Thực tế, các dự báo của tôi nhìn chung đã khá chính xác. Ví dụ, nếu anh là chủ một doanh nghiệp nhỏ, đang nghĩ đến việc mua căn hộ hoặc có một khoản tiền dư muốn đầu tư, thì tôi cho rằng nên đầu tư vào chứng khoán. Tăng trưởng kinh tế của Việt Nam sẽ mạnh hơn nhiều so với dự đoán của đa số mọi người, bởi nhiều động lực đang cùng xuất hiện và hỗ trợ nhau.
HT: Những khoản vay đô la đó sẽ đến từ đâu?
MK: Câu hỏi rất đúng trọng tâm. Trên thế giới đang ngày càng thiếu những cơ hội đầu tư hấp dẫn. Điều này liên quan đến nhiều yếu tố, trong đó có mức nợ cao ở nhiều nền kinh tế.
Nhưng điều quan trọng là khi tôi nói đến khả năng vay đô la, một số người sẽ hỏi: “Ai sẽ cho Việt Nam vay số đô la lớn như vậy?” Câu trả lời là trên thị trường tài chính quốc tế đang có những nguồn tiền khổng lồ. Có một thuật ngữ là “eurodollar”. Nó không thực sự liên quan đến châu Âu, mà dùng để chỉ những khoản đô la Mỹ lưu hành ở bên ngoài nước Mỹ.
Các nhà đầu tư thậm chí có thể thích cho Việt Nam vay hơn là cho Oracle vay, chẳng hạn. Trong khi Oracle có xếp hạng tín nhiệm thuộc nhóm đầu tư. Nói cách khác, nguồn vốn quốc tế rất dồi dào.
Điều phải xảy ra — và cũng là điều then chốt trong dự báo của tôi — là chính phủ cần mở cánh cửa đón dòng vốn ấy. Tiền vốn đã có sẵn và luôn tìm kiếm nơi để đầu tư hoặc cho vay.
Tôi thấy những dấu hiệu rõ ràng cho thấy chính phủ sắp cho phép nhiều đô la Mỹ chảy vào hơn. Ngay trong năm nay, các ngân hàng thương mại đã có những khoản vay nước ngoài khá lớn, bởi như tôi đã nói, tiền gửi trong nước chưa đủ. Ngoài ra còn những tín hiệu khác: chính phủ đã đề cập khả năng vay khoảng một tỷ đô la Mỹ.
Bản thân con số một tỷ đô la không quá lớn. Nhưng tôi xem đó là một tín hiệu rất quan trọng. Khi chính phủ Việt Nam tuyên bố, lần đầu kể từ năm 2014, rằng sẽ ra thị trường quốc tế vay đô la, theo tôi đó là thông điệp gửi đến các ngân hàng và phần còn lại của nền kinh tế: “Các anh có thể làm như vậy.” Trung tâm Tài chính Quốc tế sẽ đóng vai trò là kênh thuận tiện để các nhà đầu tư quốc tế cho Việt Nam vay.
HT: Nhân nói đến chủ đề này, tôi thấy gần đây có một số tin tức về trái phiếu. Chúng tôi sẽ đưa hình ảnh lên màn hình. Anh có thể giải thích việc mua bán trái phiếu không?
MK: Trái phiếu về bản chất là một hình thức đi vay. Đó chỉ là cách gọi chuyên môn của việc vay tiền.
Tin tức thực ra đã bắt đầu phản ánh xu hướng này. Đây là một dấu hiệu nữa. Khi chính phủ nói sẽ phát hành trái phiếu bằng đô la Mỹ, tức là sẽ vay đô la Mỹ, thì đó chính là một tín hiệu.
Tôi có một câu thường tự nhắc mình: “Cuối cùng, trọng lực luôn thắng.” Ý tôi là khi nhiều động lực cùng hội tụ, khiến một việc gần như nhất định phải xảy ra, thì nhiều khả năng nó sẽ xảy ra. Nếu thả một vật, vật đó sẽ rơi xuống.
Trọng lực sẽ thắng. Trở lại với tình hình ngân hàng hiện nay: lãi suất tăng vọt vì thiếu vốn, thiếu tiền.
Chính phủ đặt mục tiêu tổng vốn đầu tư tại Việt Nam đạt 1.500 tỷ USD trong vòng năm năm. Đây không chỉ là đầu tư của riêng chính phủ, mà là tổng vốn của toàn nền kinh tế, bao gồm cơ sở hạ tầng, nhà ở, nhà máy và nhiều công trình khác.
Đó là một lượng tiền khổng lồ. Việt Nam đã có nhiều FDI chảy vào và cũng có sẵn một lượng vốn đáng kể trong nước, nhưng để huy động 1.500 tỷ USD cho một nền kinh tế có quy mô khoảng hơn 500 tỷ USD, cách duy nhất để đạt mục tiêu đó là thu hút thêm nguồn vốn nước ngoài.
Các nhà đầu tư nước ngoài chắc chắn muốn cho Việt Nam vay.
CHỦ ĐỀ 2. NHÂN KHẨU HỌC
HT: Nhân khẩu học. Tôi đã nghe anh nói qua về chủ đề này. Anh có thể tóm tắt những gì mình đã trình bày không?
MK: Đây cũng là một trong những lý do khiến các nhà đầu tư nước ngoài rất sẵn lòng đầu tư và cho vay ở Việt Nam.
Có nhiều cách tiếp cận nhân khẩu học. Tôi sử dụng một nghiên cứu xuất phát từ Đại học Pennsylvania. Chúng tôi sẽ đưa biểu đồ đó lên màn hình.
Nếu nhìn vào vòng đời của một người bình thường, ở phần lớn các quốc gia trên thế giới, con người thường có mức thu nhập và chi tiêu cao nhất vào khoảng 45–50 tuổi. Sau độ tuổi đó, họ có xu hướng chi tiêu ít hơn vì bắt đầu nghĩ đến việc nghỉ hưu. Trước đó, họ có thể phải chi trả học phí đại học cho con cái và những khoản tương tự.
Tại nhiều quốc gia và xã hội, con số này khá nhất quán: một cá nhân điển hình thường đạt đỉnh chi tiêu trong khoảng 45–50 tuổi. Và điều thú vị là anh có thể dùng dữ liệu ấy để tính toán. Tôi biết đến phương pháp này từ một học giả của Harvard; đó không phải ý tưởng do tôi nghĩ ra.
Anh cộng tổng số người thuộc nhóm tuổi chi tiêu cao nhất này trong một quốc gia — đơn giản là đếm xem có bao nhiêu triệu người. Nếu số người ấy tăng lên qua từng năm, nền kinh tế thường đang trong một xu hướng tăng trưởng dài hạn mang tính cấu trúc. Bình thường anh là người phỏng vấn và đặt câu hỏi.
Lần này để tôi hỏi anh một câu đố. Khi thuyết trình, tôi cũng thường đặt câu hỏi này cho khán giả.
Tôi vừa giải thích rằng khi số người thuộc nhóm chi tiêu cao nhất tăng hằng năm, nền kinh tế thường có xu hướng đi lên. Vậy theo anh, tại Nhật Bản, số người trong nhóm chi tiêu cao nhất đạt đỉnh vào thời điểm nào?
HT: Ý anh là một năm cụ thể hay một giai đoạn? Với hiểu biết còn hạn chế của tôi về lịch sử kinh tế Nhật Bản, có lẽ vào những năm 1970 hoặc 1980?
MK: Đúng là trong thập niên 1970 và 1980, số người thuộc nhóm này tăng rất mạnh. Hãy nhớ rằng Nhật Bản trải qua thời kỳ bùng nổ dân số sau chiến tranh. Bong bóng kinh tế Nhật Bản hình thành trong thập niên 1980 và đạt đỉnh vào thập niên 1990.
Đó cũng là thời điểm số người thuộc nhóm tuổi này đạt đỉnh. Vì thế, đây là một chỉ báo có giá trị dự báo khá tốt. Việt Nam vẫn còn khoảng 10 năm được hưởng lợi từ xu hướng ấy.
Đó là lý do trong trang trình chiếu đầu tiên tôi nêu ra nhiều động lực đang cùng hội tụ. Làn sóng vay đô la Mỹ có thể kéo dài năm đến bảy năm; lợi thế nhân khẩu học có thể kéo dài 10 năm.
Sau khoảng 10 năm nữa, nhân khẩu học sẽ trở thành lực cản thay vì động lực của tăng trưởng. Đây cũng là một phần lý do giải thích chương trình cải cách của chính phủ. Nhiều người làm việc trong bộ máy nhà nước rất giỏi.
Có nhiều chuyên gia hoạch định chính sách am hiểu những vấn đề này, trong đó có người được đào tạo tại Trường Kennedy của Harvard. Họ hiểu rằng cơ cấu dân số hiện đang mang lại lợi thế cho Việt Nam, nhưng sau 10 năm nữa có thể trở thành bất lợi.
Nỗi lo là Việt Nam sẽ già đi trước khi trở nên giàu có. Điều đó góp phần giải thích vì sao chính phủ đang thúc đẩy cải cách ngay từ bây giờ.
HT: Tôi thấy nhiều nghiên cứu, không chỉ từ các công ty nghiên cứu thị trường và tình báo kinh doanh mà cả ngân hàng và doanh nghiệp bảo hiểm nhân thọ, thường xuyên nói đến nhóm người có tài sản ròng cao.
Thậm chí còn có thuật ngữ người có tài sản ròng siêu cao. Các tổ chức thường định nghĩa người có tài sản hoặc tài sản được quản lý vượt một triệu USD là thuộc nhóm có tài sản ròng cao, còn nhóm siêu cao là từ 30 triệu USD trở lên. Theo ước tính của nhiều tổ chức, Việt Nam là quốc gia có tốc độ tăng trưởng nhanh nhất thế giới về số người thuộc các nhóm này.
Anh nghĩ sao về nhóm tài sản đó?
MK: Những gì họ nói không hẳn sai. Tuy nhiên, phải thận trọng vì tỷ lệ tăng trưởng phần trăm có thể rất cao khi xuất phát điểm ban đầu thấp. Đúng là nhóm này tăng nhanh về tỷ lệ, nhưng số lượng tuyệt đối vẫn chưa quá lớn. Vì thế, đây là một nhận xét có cơ sở, nhưng cần đặt trong bối cảnh.
Điều tôi quan tâm hơn — và nhân tiện, xin quảng bá tập podcast thứ hai, cuộc phỏng vấn Jens, Tổng giám đốc Techcombank — là nhận định của ông ấy về mức thu nhập bình quân đầu người của Việt Nam. Anh nhớ ông ấy nói GDP bình quân đầu người hiện khoảng 5.500 USD, và khi tăng lên khoảng 6.000–7.000 USD thì tầng lớp người tiêu dùng khá giả trên diện rộng sẽ bắt đầu phát triển mạnh.
Như vậy, nhóm có tài sản ròng cao tất nhiên đáng chú ý. Nhưng nếu anh làm việc trong ngân hàng hoặc công ty bảo hiểm, có lẽ anh nên quan tâm nhiều hơn đến sự gia tăng của tầng lớp khá giả đại chúng. Xu hướng ấy có thể bùng lên trong ba hoặc bốn năm nữa.
HT: Anh có biết người ta định nghĩa nhóm khá giả này ở Việt Nam như thế nào không? Để khán giả hiểu rõ hơn.
MK: Định nghĩa khác nhau giữa các quốc gia, nhưng mốc khoảng 6.000–7.000 USD có thể gắn với sự nổi lên của tầng lớp khá giả trên diện rộng. Còn nhóm có tài sản ròng cao là một khái niệm khác. Khoảng 6.000–7.000 USD.
Ý tôi là GDP bình quân đầu người, đúng vậy.
HT: À, tôi hiểu rồi. Ví dụ nếu một hộ gia đình có hai người trưởng thành, người chồng đi làm còn người vợ không đi làm, thì thu nhập hộ gia đình có thể cần ở mức trên 10.000 USD.
MK: Đúng.
HT: Một năm. Rất tốt, như vậy tôi đã rõ hơn.
CHỦ ĐỀ 3. CÔNG NGHIỆP HÓA VÀ PHI TOÀN CẦU HÓA
HT: Tôi cần hiểu rõ hơn ý anh ở phần tiếp theo, Michael.
Tôi đã nghe bản ghi bài thuyết trình của anh nhưng chưa đến phần này, nên cần anh giải thích thêm.
MK: Phi toàn cầu hóa.
HT: Đúng, ý anh là gì khi nói đến phi toàn cầu hóa?
MK: Ý anh là tại sao tôi lại dùng thuật ngữ ấy ư?
HT: Đúng. Vì trong tập podcast mới nhất với Damian, chúng tôi nghe một nhận định gần như ngược lại: Việt Nam đang tích cực tham gia toàn cầu hóa.
MK: Việt Nam thì đúng là như vậy, nhưng phần còn lại của thế giới thì không. Đây chính là điều tuyệt vời đối với Việt Nam: thế giới đang tự chia rẽ, còn Việt Nam ở vị trí trung tâm và có quan hệ hữu nghị với tất cả các bên. Việt Nam theo đuổi chính sách “ngoại giao cây tre”, và IMF gọi Việt Nam là một “quốc gia kết nối”.
Mark Carney đã có một bài phát biểu nổi tiếng tại Davos đầu năm nay, trong đó nói về các cường quốc tầm trung. Khái niệm ấy không hoàn toàn giống nhưng có nhiều điểm tương đồng.
Ý tưởng ở đây là Việt Nam vừa duy trì quan hệ hữu nghị với nhóm quốc gia gần gũi với Mỹ, vừa giữ quan hệ với nhóm quốc gia có quan hệ mật thiết với Trung Quốc và BRICS. Có vẻ châu Âu và Canada cũng có thể đang tìm cách hình thành một khối riêng. Việt Nam nằm ở giữa và có thể giao thương với tất cả các bên. Tôi có một ví dụ rất cụ thể, rất thú vị, vừa xuất hiện trên báo chí.
Chúng tôi sẽ đưa tiêu đề bài báo lên màn hình. Có một vụ tấn công mạng vào tủ lạnh tại Pháp. Làm thế nào có thể tấn công mạng vào tủ lạnh? Ngày nay, nhiều thiết bị thuộc Internet vạn vật, kết nối với mạng và có thể tồn tại những lỗ hổng cho phép tin tặc xâm nhập.
Vụ việc ấy xảy ra chỉ hai ngày trước. Tôi nhắc đến vì ở Anh, chẳng hạn, có người không muốn mua ngay cả tủ lạnh sản xuất tại Trung Quốc. Họ không muốn mua hàng từ Trung Quốc.
Cũng có những quốc gia không muốn mua hàng từ phía khác. Ví dụ, Na Uy không muốn mua tàu từ Mỹ. Thế giới đang chia thành những mảng khác nhau, còn Việt Nam là quốc gia không liên kết, đóng vai trò kết nối. Vì thế, sản xuất tủ lạnh tại Anh không hợp lý về mặt chi phí.
Giá thành có thể cao gấp đôi so với sản xuất tại Việt Nam. Có cả một nhóm sản phẩm có độ phức tạp kỹ thuật trung bình, chẳng hạn máy điều hòa, tủ lạnh, cánh máy bay, tua-bin gió, máy tính xách tay và công đoạn lắp ráp máy tính. Nếu anh không tin tưởng hàng được sản xuất ở Trung Quốc, hoặc thậm chí ở Mỹ, anh có thể muốn mua sản phẩm được sản xuất ở Việt Nam. Trong khi phần còn lại của thế giới đang phi toàn cầu hóa, Việt Nam lại đi theo hướng ngược lại.
Chúng ta ngày càng mở cửa với toàn cầu hóa, còn thế giới ngày càng phân mảnh. Điều này liên hệ trực tiếp đến câu chuyện công nghiệp hóa mà tôi đã đề cập.
HT: Bây giờ thì tôi hiểu.
Gần đây tôi biết đến một hoạt động mới của FPT mà trước đó tôi hoàn toàn không hay biết. Họ vừa mở một mảng kinh doanh về thiết bị bay không người lái.
Tôi cũng đọc được một số liệu thú vị: tại Mỹ, khoảng 96% máy bay không người lái dân dụng được người tiêu dùng và cả cơ quan nhà nước mua là của DJI.
MK: Đúng vậy.
HT: Đó là một thị trường rất lớn. Liệu doanh nghiệp Mỹ có nhanh chóng lấp được khoảng trống hay không? Có thể có, có thể không. Nhưng còn vấn đề chi phí nữa.
Vậy những quốc gia nào có thể thực sự phát triển ngành này?
MK: Tôi có thể trả lời. Không, Mỹ sẽ không phải là nơi làm việc đó.
Sản phẩm ấy có giá bán quá thấp. Nếu Mỹ muốn đưa sản xuất trở lại trong nước, họ sẽ tập trung vào các loại chip cực kỳ cao cấp và phức tạp. Họ sẽ không sản xuất máy bay không người lái dân dụng phổ thông tại Mỹ, bởi lợi nhuận không đủ hấp dẫn.
Đây chính xác là loại sản phẩm có thể được sản xuất tại Việt Nam. Nếu người mua không muốn chọn máy bay không người lái từ Trung Quốc, cũng không muốn mua từ Mỹ, và sản phẩm không thuộc nhóm công nghệ cực kỳ phức tạp, thì Việt Nam có thể là nơi sản xuất. Vì thế tôi nói quá trình công nghiệp hóa của Việt Nam sẽ còn kéo dài ít nhất 15 năm. Có rất nhiều sản phẩm như máy bay không người lái mà người mua sẽ muốn tìm nguồn cung từ Việt Nam nếu không tin tưởng hàng Trung Quốc.
HT: Đó là một nhận định rất thú vị. Theo anh, các bên liên quan ở Việt Nam, cả khu vực nhà nước lẫn tư nhân, có nhận ra cơ hội này không?
MK: Không.
HT: Họ không nhận ra sao?
MK: Hoàn toàn chưa.
HT: Vậy liệu họ có cơ hội tận dụng điều đó không?
MK: Theo một nghĩa nào đó, họ không nhất thiết phải nhận ra, vì dòng tiền vẫn đang đổ vào.
HT: Thế còn các công ty quốc tế?
MK: Họ nhận ra.
HT: Họ hiểu cơ hội đó rồi.
MK: FDI công nghệ cao dự kiến tăng hơn 80% trong năm nay. Nếu nhìn vào danh mục những dự án mới đang được lên kế hoạch chỉ trong năm nay, tổng giá trị đã vượt 10% GDP. Để so sánh cho dễ hình dung, đây mới chỉ là các dự án dự kiến.
Một số dự án có thể bị hủy — tôi cho là khả năng đó không lớn, nhưng vẫn có thể xảy ra. Tuy nhiên, để có mốc tham chiếu, khi Trung Quốc thu hút FDI rất mạnh và liên tục, dòng vốn FDI thực tế hằng năm vào nước này thường vào khoảng 4–5% GDP.
HT: Vậy Việt Nam có đủ nhân lực kỹ thuật và nền tảng sản xuất để hấp thụ dòng vốn ấy không? Có đủ lao động kỹ thuật được đào tạo trong nước không?
MK: Có. Đây là ví dụ cho thấy vì sao tôi thường nói với những đồng nghiệp và bạn bè Việt Nam mà tôi quý mến, dù họ còn hoài nghi, rằng các bạn nên tin tưởng hơn vào năng lực của chính mình.
Bởi trong Olympic Toán học quốc tế, Việt Nam đứng thứ năm thế giới về số huy chương vàng. Đó là thành tích đáng kinh ngạc, khi cuộc thi có khoảng 110 quốc gia tham dự.
Điều tôi muốn nhấn mạnh là năng lực của người dân Việt Nam thực sự rất cao.
CHỦ ĐỀ 4. TRÍ TUỆ NHÂN TẠO VÀ NĂNG SUẤT CỦA THẾ HỆ TRẺ
HT: Chủ đề này cũng dẫn đến câu chuyện về những xu hướng của giới trẻ trên toàn cầu. Từ góc nhìn nhân khẩu học, chúng ta thường xem xét số liệu từng năm hoặc so sánh giữa các thế hệ.
Nhưng thế hệ hiện nay rất đặc biệt vì lớn lên cùng AI, dù điều đó tốt hay xấu, và chịu ảnh hưởng rất lớn của mạng xã hội. Tôi có một giả thuyết rằng thế hệ tiếp theo, không chỉ ở Việt Nam mà trên toàn thế giới, sẽ suy giảm khả năng tổng hợp thông tin và đóng góp năng suất cho xã hội.
MK: Đúng, rõ ràng đang có sự suy giảm.
HT: Vậy yếu tố ấy có được đưa vào phân tích nhân khẩu học của anh, hay của những người khác, không? Tôi không cố tỏ ra bi quan, nhưng nghĩ rằng các bên liên quan nên hiểu rõ hơn những thay đổi trong hành vi giữa các thế hệ, chứ không chỉ nhìn vào các con số. Anh có bình luận gì không?
MK: Đây không hẳn là lĩnh vực chuyên môn của tôi, ngoài việc tôi trực tiếp làm việc với những người trẻ, sinh viên mới tốt nghiệp, thực tập sinh và những nhóm tương tự.
Tôi muốn nói hai điều. Trước hết, cần phân biệt ảnh hưởng đối với đời sống cảm xúc và đối với năng lực trí tuệ. Jonathan Haidt tại Đại học New York đã nói rất nhiều về tác động của mạng xã hội, đặc biệt đối với các bé gái.
HT: Trong cuốn “Thế hệ lo âu”.
MK: Đúng, “Thế hệ lo âu”. Đó là cả một hướng nghiên cứu riêng.
Về năng lực trí tuệ, trong kinh tế học có một ý tưởng gọi là quy luật Pareto, thường được gọi là nguyên tắc 80/20. Điều tôi quan sát thấy là khoảng 20% số người tạo ra 80% năng suất. Với AI, có lẽ tỷ lệ ấy đang dịch chuyển về 90/10.
Tức là 10% số người có thể tạo ra tới 90% năng suất. Nếu thuộc nhóm 10% đứng đầu, anh có thể làm việc vô cùng hiệu quả. Khi nghĩ về AI trong mối liên hệ với lo ngại của anh, tôi cho rằng năng suất của nhóm làm việc xuất sắc sẽ tăng mạnh nhờ công cụ AI, đủ để bù đắp ảnh hưởng từ tình trạng suy giảm năng lực mà anh nói. Nhân tiện, tôi muốn nêu thêm một điều rất đơn giản.
Chúng ta cần viết mọi thứ ra giấy. Tôi biết anh rất thích máy tính bảng, nhưng đã có nhiều nghiên cứu…
HT: À, tôi không còn dùng máy tính bảng nữa.
MK: Vậy hôm nay anh đã có giấy rồi. Có nhiều bằng chứng khoa học cho thấy, không rõ vì sao, việc viết tay lên giấy giúp tăng khả năng ghi nhớ. Vì vậy, đáng tiếc là có một hiện tượng suy giảm khả năng tư duy và ghi nhớ; tôi nghĩ nguyên nhân không hẳn là AI.
Tôi nghĩ vấn đề liên quan nhiều hơn đến việc chuyển từ giấy sang màn hình. Nhưng quay lại nguyên tắc Pareto, tôi muốn kể một trải nghiệm nhỏ của bản thân. Tôi cho rằng nhiều người đang có những trải nghiệm tương tự khi sử dụng AI.
Khi chuẩn bị cho hội nghị nhà đầu tư, tôi muốn nhớ lại một báo cáo được công bố trong thời Tổng thống Biden, do Atlantic Council xuất bản, có tên “The Longer Telegram”. Tôi chỉ còn nhớ sơ qua ý tưởng chính của báo cáo.
Tôi rất thích chế độ trò chuyện bằng giọng nói của ChatGPT, ngày nào cũng sử dụng. Tôi hỏi: “ChatGPT, hãy giúp tôi nhớ lại báo cáo của Atlantic Council cách đây vài năm. Báo cáo ấy nói về chuyện này chuyện kia…”
Sau đó tôi nảy ra một ý và hỏi tiếp: “Vậy thời điểm ấy chính tôi đã nói gì về vấn đề này?” Vì đó không phải chủ đề tôi ghi nhớ thật sâu. ChatGPT trả lời đại ý: “Tôi đã xem các cuộc phỏng vấn trên YouTube, bài báo và báo cáo mà ông từng công bố, và khi đó quan điểm của ông là…”
Rồi tôi hỏi: “Khi ấy tôi đúng hay sai?” Nhân tiện, tôi đã sai ở một vài điểm. Nhưng hãy nhìn từ góc độ năng suất: trong khoảng 30 phút tôi thực hiện được công việc mà nếu phải tự tìm lại và đọc các báo cáo cũ thì có thể mất cả buổi chiều.
Đó chính là ví dụ về năng suất kiểu 90/10: những người biết tận dụng AI một cách hiệu quả sẽ có năng suất cao vượt trội, đến mức lấn át ảnh hưởng từ sự suy giảm năng lực của những người khác.
CHỦ ĐỀ 5. TRIỂN VỌNG KINH TẾ VIỆT NAM NĂM 2026 VÀ 2027
HT: Phần tiếp theo sẽ bớt tập trung vào kinh tế vĩ mô mà hướng nhiều hơn đến tình hình ngắn hạn. Mọi người muốn biết điều gì đang diễn ra để lập kế hoạch tài chính cho tương lai, dù đây không phải lời khuyên đầu tư. Chúng ta sẽ nói về Việt Nam trong năm 2026 và 2027.
Anh có thể phác họa điều sẽ xảy ra trong những tháng tới và năm sau không, Michael?
MK: Được. Yếu tố thúc đẩy nền kinh tế mạnh nhất trong năm nay là xuất khẩu sản phẩm công nghệ cao, gắn liền với làn sóng phát triển AI.
Đầu năm sau, nền kinh tế Mỹ sẽ chậm lại khá đột ngột. Tôi không nghĩ đó sẽ là một cuộc khủng hoảng như năm 2008, nhưng có thể thị trường chứng khoán Mỹ sẽ điều chỉnh khoảng 20% — đó là dự đoán của tôi.
Thị trường Mỹ đã tăng khá mạnh. Điều này quan trọng đối với Việt Nam vì hai động lực chính của tăng trưởng năm nay là phát triển hạ tầng và xuất khẩu sang Mỹ, đặc biệt là hàng công nghệ cao. Đầu năm sau, xuất khẩu công nghệ cao có thể chậm lại đáng kể.
Có nhiều lý do khiến xu hướng ấy khá dễ nhận ra. Khi đó, câu hỏi là chính phủ sẽ phản ứng ra sao, bởi Việt Nam đang theo đuổi mục tiêu tăng trưởng GDP rất tham vọng.
Điều thực sự hỗ trợ tăng trưởng năm nay là xuất khẩu công nghệ cao. Vì vậy, tôi nghĩ năm sau chính phủ sẽ đưa ra nhiều biện pháp hơn để hỗ trợ nền kinh tế. Chẳng hạn, có thể chuyển các khoản hỗ trợ trực tiếp đến hộ gia đình.
Nhật Bản từng làm như vậy. Cũng có thể chính phủ hỗ trợ lãi suất vay mua nhà; Việt Nam đã có những biện pháp tương tự vào năm 2009–2010.
Nhưng quan trọng nhất, theo tôi, là đầu tư cơ sở hạ tầng sẽ tăng thêm rất nhiều trong năm sau. Chính phủ sẽ cần làm điều gì đó để hỗ trợ tăng trưởng. Đáng tiếc là điều đó cũng đồng nghĩa thị trường chứng khoán hiện đang lình xình, lãi suất vẫn cao và có thể duy trì ở mức cao đến khoảng giữa năm sau.
Tôi cũng nghĩ thị trường chứng khoán Việt Nam có thể giảm đôi chút vào đầu năm sau. Nhưng đó sẽ là cơ hội để mua vào. Theo tôi, các bạn thực sự nên mua cổ phiếu.
Giá cổ phiếu hiện đã rất rẻ. Tôi thậm chí có thể nói nên mua ngay bây giờ, nhưng có lẽ tiền đầu tư sẽ chưa sinh lời trong vài tháng, rồi thị trường có thể giảm thêm một chút.
HT: Vậy cứ tiếp tục giữ tiền gửi có kỳ hạn.
MK: Đúng. Lãi suất 10% tại một ngân hàng đáng tin cậy cũng là mức khá tốt. Nhưng cổ phiếu Việt Nam hiện rất rẻ.
HT: Tôi muốn hỏi thêm một vấn đề khá thú vị.
Hôm trước tôi trò chuyện với một chủ doanh nghiệp nhỏ khác. Năm nay cả hai chúng tôi đều kinh doanh tương đối ổn, không xuất sắc nhưng cũng không tệ. Chúng tôi có một ít tiền mặt để tái đầu tư, chia cổ tức hoặc sử dụng theo cách khác. Và chúng tôi nhanh chóng đồng ý rằng để đáng mở rộng kinh doanh tại Việt Nam lúc này, lợi nhuận cần đạt ít nhất 20%.
MK: Đúng vậy.
HT: Nếu thấp hơn thì thà gửi tiền có kỳ hạn ở ngân hàng.
MK: Chính xác.
HT: Vậy các doanh nghiệp nhỏ đang xoay xở ra sao trong bối cảnh hiện nay?
MK: Năm nay họ đang gặp rất nhiều khó khăn.
HT: Tôi hỏi vì khi trò chuyện với những người chủ yếu nhìn nền kinh tế từ góc độ vĩ mô, họ thường rất hào hứng, và tôi cũng vậy. Nhưng thực tế đối với các doanh nghiệp nhỏ và người lao động của họ — mà những doanh nghiệp ấy chiếm tới khoảng 99% số doanh nghiệp tại Việt Nam — lại không mấy sáng sủa.
MK: Có một hiện tượng gọi là “nền kinh tế hình chữ K”. Hãy hình dung chữ K có một nhánh đi lên và một nhánh đi xuống. Nếu chỉ nhìn các số liệu tổng thể, kết quả có vẻ rất tích cực.
Nhưng điều đó là nhờ những người nằm ở nhánh trên của chữ K. Hiện tượng này đặc biệt rõ rệt ở Mỹ và đang bắt đầu xuất hiện tại Việt Nam. Hội nghị nhà đầu tư mà tôi vừa đề cập được tổ chức tại khách sạn Park Hyatt. Nếu đến sảnh khách sạn vào buổi chiều, anh sẽ thấy nhiều người Việt thuộc tầng lớp trung lưu cao, trong khi đó không phải nơi có chi phí rẻ.
Như vậy, cùng lúc tầng lớp trung lưu cao đang phát triển rất tốt, phần đông người dân lại chịu sức ép từ lạm phát và giá thuê nhà tăng mạnh trong vài năm qua, nên cuộc sống khó khăn hơn. Điều tương tự xảy ra với doanh nghiệp vừa và nhỏ. Ngoài ra còn một số thay đổi khác: chính phủ đang mở rộng diện quản lý thuế, đưa những doanh nghiệp vốn hoạt động ngoài hệ thống tài chính chính thức vào khuôn khổ. Trước đây, nhiều cơ sở kinh doanh giao dịch với nhau bằng tiền mặt; nay họ phải sử dụng mã QR, thực hiện thanh toán có ghi nhận và nộp thuế.
Có nhiều hiện tượng xảy ra đồng thời. Và đó là điều anh đang nói: nền kinh tế hình chữ K của Việt Nam, trong đó nhóm ở nhánh trên có kết quả rất tốt còn đa số ở nhánh dưới đang gặp khó khăn.
HT: Thú vị thật. Có lẽ đây nên là chủ đề cho một tập podcast riêng vào cuối năm nay hoặc đầu năm sau.
MK: Đúng vậy. Để khép lại ý này, có một điều đáng chú ý là các công ty hàng tiêu dùng niêm yết trên thị trường chứng khoán Việt Nam vẫn có doanh thu khá tốt, trong khi những cửa hàng gia đình và hộ kinh doanh nhỏ lại chật vật như anh nói. Đây cũng là một phần của hiện tượng hình chữ K.
HT: Chúng ta hãy dành một tập podcast khác để nói riêng về vấn đề đó, đặc biệt là sự khác biệt giữa các tập đoàn, những doanh nghiệp đầu ngành của quốc gia và các doanh nghiệp nhỏ.
Michael, cảm ơn anh rất nhiều vì tiếp tục dành thời gian chia sẻ trên podcast hôm nay. Những phân tích của anh giúp chúng ta hiểu rõ hơn nhịp đập của nền kinh tế Việt Nam. Chúng tôi muốn thực hiện đều đặn hơn những chương trình như thế này với Michael và có thể cả những khách mời khác. Nếu khán giả muốn nghe ai hoặc muốn chúng tôi khai thác chủ đề nào, xin hãy cho biết trong phần bình luận. Michael và tôi đều đọc từng bình luận và chắc chắn sẽ cân nhắc các đề xuất.
Michael Kokalari, Kinh tế trưởng VinaCapital, một lần nữa xin cảm ơn anh đã dành thời gian đến trường quay sáng nay. Luôn rất vui khi được trò chuyện với anh.
MK: Cảm ơn anh đã mời tôi. Những cuộc trò chuyện này thật tuyệt vời.
Tôi thực sự rất thích tham gia.
HT: Rất tốt. Thưa mọi người, đây là một tập khác của Vietnam Innovators Podcast.
Nếu chưa đăng ký theo dõi, các bạn hãy đăng ký và cho chúng tôi biết trong phần bình luận nếu muốn xem thêm những nội dung tương tự, để nhóm sản xuất biết nên thực hiện chương trình gì tiếp theo. Hẹn gặp lại trong tập tới. Tạm biệt!
PHẦN II. BẢN TÓM TẮT PODCAST: TRIỂN VỌNG KINH TẾ VIỆT NAM, 2026–2031
Vietnam Innovators Podcast | Tháng 10/2026
Khách mời: Michael Kokalari, Kinh tế trưởng VinaCapital
Chủ đề chính: Vì sao Việt Nam có thể trải qua một giai đoạn bùng nổ kinh tế kéo dài năm đến bảy năm tới, bất chấp những sức ép tài chính trước mắt và sự bất định ngày càng lớn của kinh tế thế giới.
TÓM TẮT ĐIỀU HÀNH
Michael Kokalari đưa ra một góc nhìn đặc biệt lạc quan về kinh tế Việt Nam. Ông cho rằng nhiều động lực mạnh mẽ đang hội tụ, tạo điều kiện cho một giai đoạn tăng trưởng vượt trội kéo dài năm đến bảy năm.
Luận điểm cốt lõi của ông là Việt Nam đang tiến đến một bước chuyển đổi kinh tế lớn, được thúc đẩy bởi nguồn vốn nước ngoài ngày càng tăng, đầu tư hạ tầng, cơ cấu dân số thuận lợi, quá trình công nghiệp hóa tiếp diễn và vị thế ngày càng quan trọng của Việt Nam trong một nền kinh tế toàn cầu đang phân mảnh.
Kokalari tin rằng tiềm năng kinh tế của Việt Nam đang bị đánh giá thấp đáng kể, kể cả bởi nhiều doanh nhân và nhà đầu tư Việt Nam.
Tuy nhiên, ông cũng chỉ ra những thách thức ngắn hạn quan trọng: lãi suất cao, thị trường bất động sản hạ nhiệt, khó khăn của các doanh nghiệp vừa và nhỏ (SME) và khả năng xuất khẩu chậm lại trong năm 2027.
SÁU ĐIỂM ĐÁNG CHÚ Ý
1. Việt Nam có thể trải qua giai đoạn bùng nổ kinh tế kéo dài năm đến bảy năm
Kokalari cho rằng Việt Nam đang bước vào thời kỳ mà nhiều diễn biến thuận lợi sẽ hỗ trợ và khuếch đại lẫn nhau.
• Vay vốn nước ngoài: Khả năng tiếp cận nguồn tài trợ bằng đô la Mỹ tốt hơn có thể hỗ trợ làn sóng đầu tư nhanh trong năm đến bảy năm.
• Nhân khẩu học: Cơ cấu dân số Việt Nam được kỳ vọng sẽ hỗ trợ tăng trưởng kinh tế thêm khoảng một thập kỷ.
• Công nghiệp hóa: Sản xuất công nghiệp chế tạo có thể tiếp tục phát triển ít nhất 15 năm nữa.
• Đầu tư trực tiếp nước ngoài (FDI): Các công ty quốc tế ngày càng bị thu hút bởi năng lực sản xuất và vị trí địa chính trị của Việt Nam.
Ông nhấn mạnh mục tiêu đầu tư đầy tham vọng của Việt Nam, khoảng 1.500 tỷ USD trong vòng năm năm, bao gồm hạ tầng, nhà máy, nhà ở và các hoạt động phát triển khác.
Dự báo khác biệt nhất của ông là Việt Nam sẽ ngày càng tài trợ cho hoạt động đầu tư này bằng cách vay đô la Mỹ trên thị trường quốc tế.
Ông tin rằng nguồn vốn bổ sung đó có thể thúc đẩy tăng trưởng kinh tế vượt mức dự báo phổ biến hiện nay.
2. Lãi suất cao đang tạo ra những khó khăn kinh tế trong ngắn hạn
Các ngân hàng Việt Nam đang đối mặt với nhu cầu vay vốn lớn, trong khi tăng trưởng tiền gửi chưa theo kịp.
Theo Kokalari, sự mất cân đối này đang đẩy lãi suất lên cao.
Các chỉ báo và con số được nêu trong podcast:
• Lãi suất tiền gửi ngân hàng kỳ hạn 12 tháng: 8–9%, đôi khi lên tới 10%.
• Mức lãi suất tiền gửi có thể hút tiền ra khỏi chứng khoán: Khoảng 7%.
• Mức lãi suất vay thế chấp gây áp lực lên thị trường nhà ở: Khoảng 13%.
• Mức giảm giá của một số căn hộ dành cho người thu nhập trung bình: 20–25% so với đỉnh.
• Mức tăng đầu tư cơ sở hạ tầng trong năm 2026: Khoảng 50%.
Lãi suất tiền gửi cao khuyến khích nhà đầu tư chuyển vốn từ chứng khoán sang ngân hàng. Chi phí vay mua nhà đắt đỏ cũng khiến người mua bất động sản chùn bước.
Kokalari lưu ý rằng nhà ở giá phải chăng và căn hộ dành cho nhóm thu nhập trung bình chịu ảnh hưởng đặc biệt rõ, dù trước đó giá đã tăng mạnh.
Những điều kiện này giúp giải thích vì sao thị trường chứng khoán và một số phân khúc bất động sản tương đối yếu, cho dù các số liệu tăng trưởng kinh tế tổng thể vẫn rất tích cực.
3. Lợi thế nhân khẩu học của Việt Nam sẽ không kéo dài mãi
Kokalari xem nhân khẩu học là một trong những thế mạnh kinh tế quan trọng nhất của Việt Nam.
Ông tập trung vào số người trong độ tuổi khoảng 45–50, giai đoạn mà thu nhập và chi tiêu của hộ gia đình thường ở mức đặc biệt cao.
Việt Nam được kỳ vọng tiếp tục hưởng lợi trong khoảng một thập kỷ nữa nhờ số người thuộc nhóm tuổi này tăng lên.
Sau đó, già hóa dân số có thể trở thành một lực cản ngày càng lớn đối với tăng trưởng kinh tế.
Ông liên hệ khoảng thời gian thuận lợi về nhân khẩu học với sự cấp bách của chương trình cải cách kinh tế mà chính phủ đang triển khai.
Một dự báo quan trọng khác liên quan đến sự phát triển của tầng lớp người tiêu dùng khá giả.
Kokalari cho rằng khi GDP bình quân đầu người tăng từ khoảng 5.500 USD lên 6.000–7.000 USD, Việt Nam có thể chứng kiến sự mở rộng đáng kể của nhóm dân cư có mức sống khá giả trên diện rộng.
Ông dự kiến bước chuyển này có thể diễn ra trong khoảng ba đến bốn năm tới.
Hàm ý: Sự gia tăng sức mua của tầng lớp trung lưu có thể đặc biệt quan trọng đối với các doanh nghiệp hàng tiêu dùng, dịch vụ tài chính, nhà ở và giáo dục.
4. Sự phân mảnh toàn cầu có thể tạo lợi thế cho Việt Nam
Một trong những lập luận thú vị nhất của podcast liên quan đến khái niệm mà Kokalari gọi là “phi toàn cầu hóa”.
Trong khi nhiều nền kinh tế lớn trở nên bảo hộ hơn và ngày càng thiếu tin tưởng các đối thủ địa chính trị, Việt Nam vẫn tiếp tục duy trì quan hệ thương mại và đầu tư với nhiều khối kinh tế cạnh tranh nhau.
Ông mô tả Việt Nam là một “quốc gia kết nối”, được hưởng lợi từ chính sách duy trì quan hệ hợp tác hiệu quả với nhiều cường quốc.
Vị thế này tạo cơ hội để Việt Nam sản xuất những mặt hàng mà một số quốc gia không muốn nhập khẩu từ Trung Quốc hoặc Mỹ.
Các ngành có khả năng hưởng lợi gồm điện tử, tủ lạnh, máy điều hòa, máy bay không người lái, tua-bin gió, máy tính xách tay và những sản phẩm công nghiệp khác có độ phức tạp kỹ thuật trung bình.
Kokalari nhấn mạnh các con số sau:
• Công nghiệp chế tạo chiếm khoảng 25% GDP của Việt Nam, so với mức trên 30% mà một số nền kinh tế công nghiệp hóa trước đây tại châu Á từng đạt được.
• Tổng vốn FDI công nghệ cao dự kiến được cho là đã tăng hơn 80% trong năm 2026.
• Danh mục các dự án FDI mới đang được lên kế hoạch trong năm có quy mô vượt 10% GDP.
Ông lưu ý rằng vốn đầu tư dự kiến không đồng nghĩa với vốn đầu tư thực tế đã được giải ngân.
Dẫu vậy, ông tin rằng quá trình công nghiệp hóa của Việt Nam vẫn còn dư địa phát triển rất lớn.
5. Tăng trưởng kinh tế có thể tạm thời chậm lại trong năm 2027
Dù lạc quan về dài hạn, Kokalari dự báo nền kinh tế có thể gặp khó khăn vào đầu năm 2027.
Ông dự đoán kinh tế Mỹ chậm lại, có thể đi kèm với một đợt điều chỉnh đáng kể trên thị trường chứng khoán nước này.
Vì tăng trưởng kinh tế Việt Nam thời gian gần đây được hỗ trợ bởi xuất khẩu công nghệ cao, đặc biệt sang Mỹ, nhu cầu yếu đi tại thị trường Mỹ sẽ ảnh hưởng đến các nhà sản xuất Việt Nam.
Ông dự kiến chính phủ Việt Nam có thể ứng phó bằng cách tăng chi đầu tư cơ sở hạ tầng và áp dụng thêm các biện pháp kích thích kinh tế.
Những biện pháp có thể được cân nhắc bao gồm hỗ trợ hộ gia đình và trợ cấp lãi suất vay mua nhà.
Kokalari cũng dự báo lãi suất tại Việt Nam có thể duy trì ở mức cao đến khoảng giữa năm 2027.
Ông cho rằng chứng khoán có thể giảm vào đầu năm 2027, nhưng xem đây là cơ hội mua vào vì đánh giá cổ phiếu Việt Nam đang có giá thấp so với giá trị thực.
Đây là những dự báo và quan điểm đầu tư cá nhân của ông, không phải những kết quả đã được xác nhận.
6. GDP tăng trưởng mạnh không có nghĩa là tất cả mọi người đều thịnh vượng
Kokalari thừa nhận một đặc điểm ngày càng đáng chú ý của nền kinh tế Việt Nam: sự tăng trưởng theo “hình chữ K”.
Đây là hiện tượng trong đó các hộ gia đình giàu có và những tập đoàn lớn hoạt động tương đối tốt, còn các hộ thu nhập thấp và doanh nghiệp nhỏ gặp khó khăn.
Ông nêu ra một số sức ép đối với doanh nghiệp vừa và nhỏ và người tiêu dùng thông thường, gồm lạm phát, giá thuê nhà tăng, chi phí vốn cao, yêu cầu tuân thủ thuế chặt chẽ hơn và quá trình chính thức hóa hoạt động kinh doanh.
Trong khi đó, nhiều doanh nghiệp hàng tiêu dùng lớn đã niêm yết vẫn ghi nhận doanh thu khả quan.
Sự phân hóa này giúp lý giải vì sao Việt Nam có thể công bố những con số tăng trưởng GDP ấn tượng trong khi nhiều chủ doanh nghiệp nhỏ vẫn mô tả môi trường kinh doanh là khó khăn.
Podcast cũng đề cập đến trí tuệ nhân tạo và năng suất lao động. Kokalari cho rằng AI sẽ giúp những người lao động có năng lực cao gia tăng mạnh năng suất, từ đó có thể làm khoảng cách hiệu quả công việc giữa các nhóm lao động ngày càng lớn.
Ý NGHĨA TIỀM NĂNG ĐỐI VỚI GIÁO DỤC QUỐC TẾ
Dù podcast tập trung vào nền kinh tế nói chung chứ không trực tiếp bàn về giáo dục, một số lập luận trong chương trình có thể mang lại hàm ý đối với học sinh, sinh viên Việt Nam và gia đình họ.
Thứ nhất, sự gia tăng mức sống khá giả có thể thúc đẩy nhu cầu du học. Nếu các dự báo của Kokalari trở thành hiện thực, sự lớn mạnh của những hộ gia đình có thu nhập trung bình và trung bình cao có thể mở rộng thị trường cho trường quốc tế, trường nội trú, chương trình đại học và sau đại học ở nước ngoài.
Thứ hai, khả năng chi trả sẽ tiếp tục phân hóa. Mức độ thịnh vượng chung của quốc gia tăng lên không nhất thiết đồng nghĩa với việc mọi gia đình đều có thu nhập khả dụng cao hơn. Chi phí nhà ở, lạm phát và áp lực tài chính đối với các chủ doanh nghiệp vừa và nhỏ có thể hạn chế chi tiêu cho giáo dục, ngay cả khi các hộ gia đình giàu có ngày càng giàu hơn.
Thứ ba, quá trình công nghiệp hóa tiếp diễn có thể làm thay đổi các lĩnh vực học tập được ưu tiên. Sự phát triển của sản xuất tiên tiến, điện tử, tự động hóa và công nghệ có thể tạo thêm nhu cầu đào tạo trong các ngành kỹ thuật, khoa học máy tính, trí tuệ nhân tạo và các lĩnh vực liên quan.
Thứ tư, các cơ sở giáo dục quốc tế nên tiếp cận thị trường Việt Nam theo từng phân khúc. Tăng trưởng GDP tổng thể là chỉ báo có ích, nhưng sức mua của hộ gia đình, chênh lệch thu nhập giữa các vùng, điều kiện việc làm và tài sản tài chính của gia đình có thể là những chỉ báo sát thực tế hơn để dự báo nhu cầu du học.
Đây là những hàm ý được rút ra từ cuộc thảo luận về kinh tế, không phải những dự báo được Kokalari trực tiếp đưa ra.
ĐÁNH GIÁ TỔNG THỂ
Podcast mang đến một cách nhìn đặc biệt lạc quan về triển vọng kinh tế trung và dài hạn của Việt Nam.
Điểm đáng chú ý nhất là Việt Nam có thể đồng thời được hưởng lợi từ phát triển trong nước và từ sự phân mảnh địa chính trị trên thế giới. Theo Kokalari, Việt Nam có vị thế thuận lợi để thu hút đầu tư chính vì nước này duy trì quan hệ hợp tác hiệu quả với những quốc gia đang ngày càng không muốn phụ thuộc vào nhau.
Tuy nhiên, phân tích của ông dựa trên một số giả định cần được xem xét kỹ, đặc biệt là quy mô vay đô la Mỹ trong tương lai, mức độ sẵn sàng của chính phủ trong việc tạo điều kiện cho dòng vốn đó và khả năng Việt Nam kiểm soát những rủi ro tài chính gắn với nợ bằng ngoại tệ.
Kinh nghiệm lịch sử của Thái Lan, Indonesia và Hàn Quốc cho thấy vay nợ nước ngoài quy mô lớn có thể thúc đẩy phát triển, nhưng cũng có thể tạo ra những điểm yếu và rủi ro nghiêm trọng.
Cách podcast bàn về bất bình đẳng cũng quan trọng không kém. Thành tích tăng trưởng kinh tế cao của Việt Nam ở cấp quốc gia không nhất thiết phản ánh đúng điều kiện tài chính của những hộ gia đình bình thường hay các doanh nghiệp vừa và nhỏ.
Thông điệp chính: Việt Nam có tiềm năng tăng trưởng dài hạn rất lớn, nhưng sự thịnh vượng trong tương lai khó có thể được phân bổ đồng đều giữa các ngành, doanh nghiệp và hộ gia đình.
Đối với bất kỳ ai đang đánh giá thị trường Việt Nam, bao gồm cả các cơ sở giáo dục quốc tế, điều cốt yếu là phải phân biệt giữa tăng trưởng kinh tế vĩ mô ấn tượng và sức mua thực tế của những gia đình mà họ muốn tiếp cận.
Nguồn: Bản ghi cuộc trò chuyện trong Vietnam Innovators Podcast do người dùng cung cấp. Các số liệu kinh tế và dự báo được quy cho những người phát biểu và chưa được kiểm chứng độc lập.

